Os pagamentos tornaram-se um dos maiores pontos de pressão operacional no iGaming europeu. Em 2026, os operadores precisam de uma caixa (cashier) capaz de apoiar o crescimento, manter a confiança, cumprir as regras locais e prevenir o abuso do sistema de pagamentos antes que este perturbe o percurso do jogador.
Um conjunto de soluções de pagamento pode parecer sólido no papel, mas ainda assim falhar se não conseguir identificar o risco cedo e responder de forma alinhada com o ambiente regulatório em que opera. A pressão já não se limita a um único tipo de fraude. O abuso de bónus pode coexistir com identidades sintéticas, fraude por deepfake, atividade de botnets e redes coordenadas de contas concebidas para empurrar atividade suspeita através do ponto mais fraco do fluxo.
Numa perspetiva mais ampla, os operadores não se podem dar ao luxo de tratar o abuso de bónus, a manipulação de contas, o abuso do sistema de pagamentos e a prevenção de fraude como fluxos de trabalho separados. O custo de o fazer é demasiado elevado. A Soft2Bet responde a este desafio, integrando monitorização orientada por IA e controlos de risco no percurso do jogador, desde o registo até ao levantamento.
À medida que os operadores avançam ao longo de 2026, as consequências de um controlo de pagamentos fraco tornam-se cada vez mais difíceis de ignorar. Uma caixa que aceita depósitos rapidamente, mas sem procedimentos sólidos de KYC, definição de perfis de risco, segurança de pagamentos e monitorização de transações, ficará sob pressão quando os níveis de fraude aumentarem ou um regulador pedir evidências. Nesse ambiente, os pagamentos precisam de passar por um modelo de controlo que identifique o risco cedo, mantendo ao mesmo tempo a atividade legítima do jogador a fluir sem atrasos desnecessários.
Os métodos de fraude também avançam mais depressa do que muitos sistemas de pagamento estão preparados para lidar. O European Payments Council tem apontado para uma pressão crescente em torno dos instrumentos de pagamento e dos pagamentos instantâneos, enquanto os relatórios sobre fraude de identidade mostram que a fraude por deepfake e as identidades sintéticas se tornam mais convincentes e mais fáceis de escalar.
Esta tendência transforma a monitorização orientada por IA, a prevenção de fraude e a deteção de atividade suspeita numa necessidade operacional diária, e não numa revisão periódica. Neste ambiente, os operadores precisam de controlos que possam ser atualizados à medida que surgem novos padrões de abuso, para que o sistema de pagamentos possa responder antes de estes atingirem escala.
A defesa mais forte começa antes de o primeiro depósito ser autorizado. A Soft2Bet usa a definição de perfis de risco no ponto em que o jogador, o dispositivo, o método de pagamento e a jurisdição se encontram pela primeira vez. Os procedimentos de KYC, a biometria comportamental, a pontuação de risco em tempo real, a conformidade de geolocalização e a monitorização de transações ajudam todos a determinar se o jogador deve seguir um percurso simplificado, enfrentar verificações reforçadas, ou ser bloqueado por completo. Nesse ponto, a segurança de pagamentos torna-se uma questão tanto comercial como protetora, porque uma primeira decisão sólida facilita a gestão de todas as etapas posteriores.
Esta leitura precoce importa porque diferentes métodos de pagamento têm diferentes níveis de exposição. Uma transferência bancária verificada a partir de um dispositivo familiar não tem o mesmo risco do que um depósito inicial numa carteira eletrónica a partir de um dispositivo novo, com uma incompatibilidade de localização e alterações abruptas no jogo.
A Soft2Bet usa a definição de perfis de risco e a monitorização orientada por IA para colocar barreiras preventivas nesse ponto. Os procedimentos de KYC tornam-se mais precisos quando são acionados por evidências, e não por pressão de fila de espera, e a prevenção de fraude torna-se mais eficaz quando filtra atividade suspeita antes de esta escalar para abuso do sistema de pagamentos ou de bónus.
O mesmo princípio aplica-se depois do onboarding, assim que a conta começa a gerar sinais comportamentais reais. O risco não é fixo no registo, pelo que a Soft2Bet liga os procedimentos de CDD e EDD, a pontuação de risco em tempo real e a monitorização de transações ao comportamento contínuo da conta. À medida que o risco no gateway de pagamento aumenta, o sistema pode responder em conformidade, seja pedindo evidências adicionais, seja, quando necessário, encaminhando o caso para revisão.
Se o perfil de um jogador se mantiver consistente, a segurança de pagamentos pode manter-se proporcionada. É também nesta fase que a verificação da origem do património pode precisar de entrar no fluxo, especialmente quando os padrões de transação ou o comportamento da conta deixam de corresponder ao perfil anterior.
O abuso do sistema de pagamentos costuma ser gradual, e não súbito. Mais frequentemente, surge como um padrão de pequenos sinais de alerta, incluindo dispositivos partilhados, mudanças repetidas de método, envolvimento fraco associado a depósitos rápidos, ou um comportamento de levantamento que não está em linha com a atividade anterior do jogador.
A solução da Soft2Bet oferece a capacidade de usar biometria comportamental, inteligência entre plataformas e sinais de transação para ligar esses primeiros sinais de alerta antes de estes se desenvolverem em padrões de abuso mais amplos. É assim que o abuso de bónus deixa de ser descartado como uma simples fuga promocional e passa a ser tratado como parte do abuso do sistema de pagamentos e da prevenção de fraude.
As equipas de fraude lidam agora tanto com ataques automatizados como com abuso organizado, o que torna as defesas de pagamento mais difíceis de gerir em tempo real. Têm de enfrentar machine learning adversário, identidades sintéticas, fraude por deepfake e atividade de botnets concebida para testar os sistemas de pagamento e expor controlos fracos ou mal sequenciados.
A Soft2Bet responde a essa pressão com monitorização orientada por IA e controlos treináveis novamente, que se conseguem adaptar à medida que essas táticas mudam. O abuso do sistema de pagamentos torna-se muito mais difícil de conter depois de atingir escala, pelo que a verdadeira vantagem está em identificar o padrão enquanto ainda parece pouco significativo. Nessa fase, a definição de perfis de risco e a prevenção de fraude precisam de trabalhar em conjunto, em vez de esperar que um passo desencadeie o seguinte.
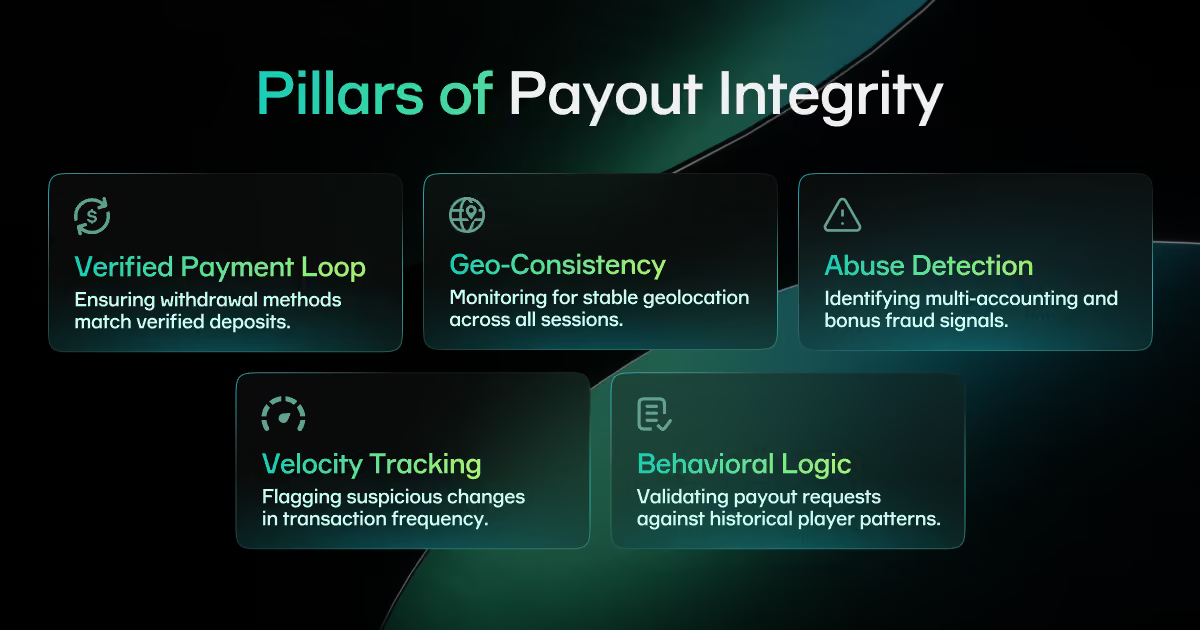
Embora os jogadores sejam geralmente tolerantes com uma tentativa de depósito falhada, uma experiência negativa de levantamento pode minar rapidamente a sua confiança. Por isso, a Soft2Bet trata a monitorização de levantamentos como a etapa em que a integridade dos pagamentos se torna visível para o jogador. O objetivo é transferir rapidamente os fundos legítimos, evitar que sejam autorizados levantamentos indevidos, verificar a legitimidade do pedido e manter cada levantamento aprovado fácil de justificar.
Uma monitorização de levantamentos sólida depende de uma visão completa da conta, incluindo:
- O jogador usou o mesmo método verificado tanto para o depósito como para o levantamento?
- A conformidade de geolocalização é consistente em toda a conta?
- A conta mostra atividade suspeita, sinais de contas múltiplas, abuso de bónus, ou alterações de velocidade que aumentem o risco?
- O montante, o momento e o destino do levantamento continuam a fazer sentido à luz do comportamento anterior do jogador?
Com a monitorização de transações, a pontuação de risco em tempo real e a definição de perfis de risco a funcionar em segundo plano, a Soft2Bet consegue responder a essas questões à medida que surgem. Isto aperfeiçoa o processo de levantamento, protege a integridade dos pagamentos e mantém a prevenção de fraude focada nos casos que realmente precisam de escalonamento.
O controlo ao nível do método também importa aqui, porque cartões, carteiras eletrónicas, transferências bancárias e vias de open banking não têm a mesma exposição nem falham da mesma forma. A Soft2Bet aplica orquestração de pagamentos, para que os levantamentos possam passar pelo fornecedor e pela lógica de aprovação mais adequados. Os casos de baixo risco podem avançar para um levantamento aprovado mais rapidamente, enquanto a monitorização de levantamentos se mantém rigorosa quando é necessária a verificação da origem do património, a verificação de identidade, a prevenção de branqueamento de capitais (AML) ou a revisão do destino.
A revisão humana continua a ter um lugar importante, apesar do crescimento dos controlos automatizados. Levantamentos de valor elevado ou invulgares podem continuar a precisar de revisão manual, mesmo quando as verificações anteriores foram limpas, porque o risco pode aumentar numa fase tardia do percurso. A Soft2Bet usa serviços geridos de combate à fraude para ajudar os operadores a manter uma monitorização de levantamentos precisa e pronta para auditoria, e a melhorar a taxa de levantamentos aprovados para jogadores de baixo risco. Quando essas decisões de avaliação são sustentadas por evidências e devidamente revistas, a integridade dos pagamentos torna-se mais fácil de proteger.
É nos controlos específicos por mercado que o design de pagamentos prova se consegue funcionar nos principais mercados sem perder disciplina. Um núcleo de controlo partilhado é útil, mas os métodos de pagamento locais, as regras de identidade, os deveres de relatório e os requisitos de proteção do jogador continuam a ter de ser respeitados. A Soft2Bet constrói-se em torno desse princípio, e é por isso que os controlos específicos por mercado andam lado a lado com os pagamentos e a conformidade, em vez de serem tratados como um pensamento posterior.
Na Suécia, as regras são diretas e rigorosamente estruturadas. Os operadores não podem permitir que o jogo comece antes de terem estabelecido a identidade do jogador e confirmado que este não está autoexcluído. Os jogadores têm de definir um limite máximo de depósito, e a lei contém uma proibição de crédito para apostas de jogo. A Swedish Gambling Authority nota também que o setor tem um risco elevado de branqueamento de capitais e recomenda a identificação eletrónica, incluindo o BankID, para a identificação online.
Para a Soft2Bet, isto significa que os controlos específicos por mercado, os procedimentos de KYC e AML, a definição de perfis de risco, a segurança de pagamentos e a monitorização de levantamentos têm de funcionar como uma única cadeia de controlo sueca, e não como verificações separadas. Um levantamento aprovado sem problemas é mais fácil de alcançar quando as decisões iniciais de identidade e financiamento são sólidas.
O enquadramento dinamarquês usa uma combinação diferente, mas atinge um padrão semelhante. Os operadores têm de conseguir comunicar com o ROFUS (o Registo de Jogadores Autoexcluídos), verificar o registo quando é criada uma nova conta de jogador, e verificá-lo novamente no início de sessão. A orientação de 2025 da Danish Gambling Authority também exige um eID ou autenticação forte do cliente para depósitos, levantamentos e alterações aos instrumentos de pagamento.
A informação do jogador tem de se manter atualizada, e se os padrões de jogo mudarem significativamente, o operador tem de atualizar o seu conhecimento. A Dinamarca também deixa claro que as contas de jogo temporárias não podem ser usadas para levantamentos até a identidade ser verificada. Para a Soft2Bet, isto significa que os controlos específicos por mercado, as verificações de KYC, a segurança de pagamentos e a monitorização de levantamentos precisam de se manter integrados ao longo de todo o ciclo de vida da conta.
O modelo regulatório romeno dá maior ênfase à rastreabilidade. Segundo a lei oficial, o sistema central de TIC (Tecnologias de Informação e Comunicação) tem de registar automaticamente cada transação em tempo real num servidor de backup disponibilizado à ONJN (Oficiul Național pentru Jocuri de Noroc, o Serviço Nacional do Jogo romeno) e submeter relatórios-resumo periódicos. Isso deixa aos operadores menos margem para dados fragmentados, reconciliação fraca ou rastos de decisão pouco claros.
A Soft2Bet responde a isto com controlos específicos por mercado que mantêm a monitorização de transações, a segurança de pagamentos, a monitorização de levantamentos e a integridade dos pagamentos visíveis, tanto ao nível do sistema como da conta. É uma resposta prática a um mercado onde os relatórios locais e a prontidão para auditoria importam todos os dias, com controlos construídos para apoiar o escrutínio regulatório contínuo.
O Ontário dá ênfase a uma combinação diferente de controlos de pagamento e de jogador. As normas da AGCO exigem que os operadores detetem e monitorizem continuamente a localização do jogador e bloqueiem tentativas de jogo não verificadas. As mesmas normas colocam limites rigorosos à publicidade pública de incentivos, bónus e créditos de jogo, exigindo também mecanismos para monitorizar os perfis de risco e os comportamentos dos jogadores.
Dentro desse enquadramento, os controlos específicos por mercado no Ontário precisam de ligar a conformidade de geolocalização, os procedimentos de KYC, o controlo do abuso de bónus e a monitorização de levantamentos antes de o dinheiro se movimentar. A Soft2Bet usa essa lógica local para manter o percurso do jogador claro, assegurando ao mesmo tempo que as regras locais de pagamento e os requisitos de proteção do jogador estão integrados desde o início.
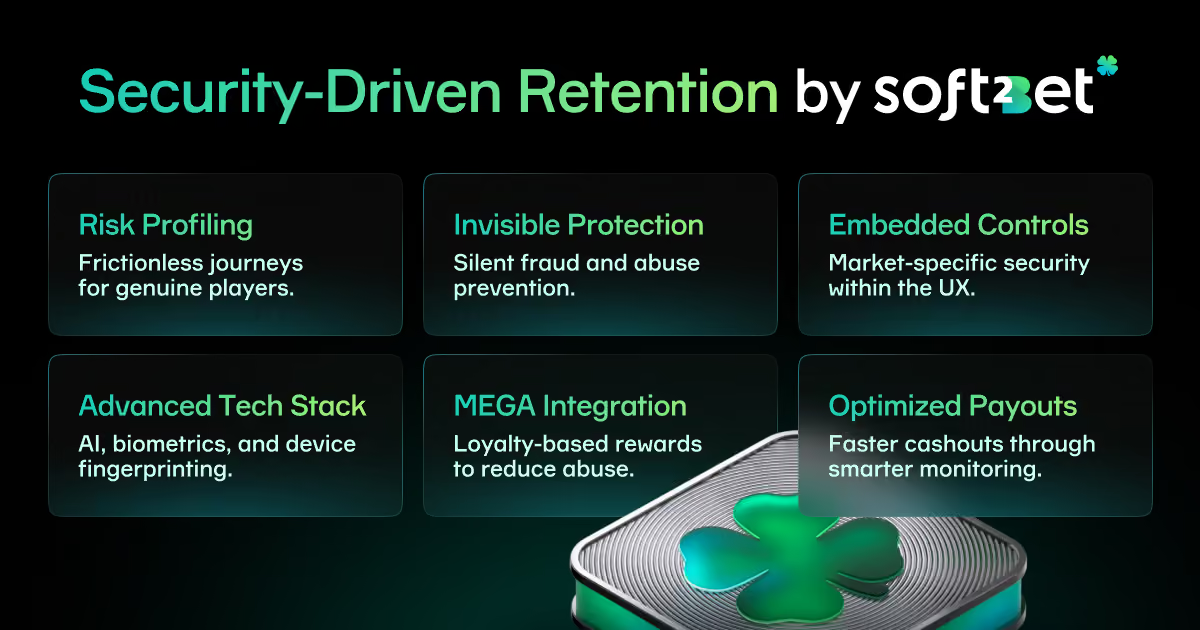
A segurança só parece pesada quando está mal colocada e interrompe o percurso do jogador. A Soft2Bet usa a definição de perfis de risco para colocar verificações onde as evidências o justificam e para manter os jogadores genuínos livres de atrasos desnecessários. Isto importa porque a segurança de pagamentos influencia a retenção mais do que muitos operadores esperam.
Uma caixa localizada, mensagens de estado claras, métodos familiares e levantamentos fiáveis apoiam todos a confiança do cliente, mas esses benefícios só se mantêm se o abuso de bónus e o abuso do sistema de pagamentos forem tratados discretamente em segundo plano. É por isso que a Soft2Bet integra os controlos específicos por mercado no design do produto e na experiência do cliente, para que funcionem como parte do mesmo sistema.
O MEGA (Motivational Engineering Gaming Application) apoia o lado comercial desse trabalho. O material recente da própria Soft2Bet apresenta o MEGA como um motor de retenção construído em torno do progresso e do valor a longo prazo, em vez da extração de curto prazo. Isto também apoia a segurança, porque recompensas ligadas a padrões de envolvimento mais claros dão aos operadores menos motivos para sobreexporem a caixa a mecânicas de incentivo grosseiras que convidam ao abuso de bónus.
Através do uso que a plataforma faz de serviços geridos de combate à fraude, orquestração de pagamentos, impressão digital de dispositivos, biometria comportamental, monitorização orientada por IA e monitorização de transações, a Soft2Bet ajuda os operadores a manter uma forte prevenção de fraude, avançando ao mesmo tempo para uma melhor experiência de levantamento aprovado para os jogadores legítimos.
Os sistemas de pagamento capazes de ajustar rapidamente a sua lógica estarão mais bem posicionados para lidar com a próxima fase de mudanças de conformidade e de risco de fraude. A orquestração de pagamentos desempenha aqui um papel fundamental, porque a forma como as transações são encaminhadas e geridas afeta diretamente as taxas de aceitação de pagamentos, os custos operacionais, a velocidade das transações e a exposição ao risco.
O mesmo se aplica à monitorização orientada por IA e ao machine learning adversário. Os atacantes estão a aprender a testar os sistemas de pagamento, desde o onboarding até ao levantamento, de forma mais rápida e mais barata, pelo que a prevenção de fraude tem de se adaptar ao mesmo ritmo.
O panorama europeu de pagamentos, mais amplo, sustenta a mesma conclusão, à medida que as mudanças regulatórias continuam a remodelar a forma como os operadores precisam de gerir a supervisão de pagamentos. As propostas da Comissão Europeia para a PSD3 (Terceira Diretiva de Serviços de Pagamento) e o PSR (Regulamento de Serviços de Pagamento) continuam a fazer parte de um processo legislativo ativo. Uma nota de ponto de situação de fevereiro de 2026 do Conselho da União Europeia mostra que foi alcançado um acordo provisório no final de 2025, embora a implementação final continue pendente.
Os operadores precisam, por isso, de se preparar para uma governação de pagamentos mais apertada, sem assumir que todas as regras finais já estão em vigor. Em termos práticos, isso significa manter a definição de perfis de risco, os procedimentos de KYC, o tratamento de atividade suspeita e os controlos específicos por mercado prontos para mudar. A abordagem da Soft2Bet encaixa nessa necessidade, combinando a segurança de pagamentos e a conformidade regulatória numa arquitetura flexível que se consegue ajustar à medida que surgem novas regras.
Um controlo de pagamentos sustentado tem efeitos comerciais claros em toda a plataforma. Níveis mais baixos de abuso do sistema de pagamentos reduzem o desperdício de marketing, enquanto controlos mais apertados sobre o abuso de bónus permitem que os orçamentos promocionais tenham o desempenho pretendido. Uma monitorização de levantamentos precisa também ajuda os levantamentos genuínos a avançar para um levantamento aprovado com menos atrito, enquanto uma segurança de pagamentos de confiança apoia a integridade dos pagamentos e incentiva os jogadores a ficar.
Nesse contexto, a Soft2Bet reúne pagamentos, gestão de risco e localização numa única estrutura operacional que reforça a prevenção de fraude, mantendo ao mesmo tempo os padrões de controlo alinhados entre mercados.
O que é a definição de perfis de risco dos métodos de pagamento?
A definição de perfis de risco dos métodos de pagamento é o processo de avaliar em conjunto o jogador, o método de pagamento, o dispositivo e a jurisdição, antes de os fundos se movimentarem. Os operadores usam procedimentos de KYC, pontuação de risco em tempo real, monitorização de transações e verificações de segurança de pagamentos para determinar se uma conta deve seguir um percurso simplificado, passar por verificações reforçadas, ou ser bloqueada. Isto permite aos operadores aplicar atrito onde o risco é real, e não onde a fila de espera é maior.
Como é que os operadores travam o abuso de bónus antes de este se transformar em abuso do sistema de pagamentos?
Os operadores precisam de identificar cedo o comportamento abusivo, antes de o abuso de bónus se espalhar por múltiplas contas ou métodos de pagamento. O abuso de bónus transforma-se frequentemente em abuso do sistema de pagamentos quando a mesma conta, ou o mesmo grupo de contas, começa a alternar entre métodos, mostra atividade suspeita em torno de levantamentos, ou recicla identidades e dispositivos. A monitorização orientada por IA, em conjunto com serviços geridos de combate à fraude, ajuda as equipas a ligar esses sinais mais cedo, tornando a contenção mais rápida e menos dispendiosa.
Porque é que a monitorização de levantamentos é tão importante para a taxa de levantamentos aprovados?
A monitorização de levantamentos desempenha um papel direto em saber se um levantamento parece seguro e justo. Quando está ligada ao histórico de conta verificado e aos sinais de risco de um jogador, mais levantamentos de baixo risco podem ser aprovados rapidamente, enquanto os casos de risco mais elevado continuam a receber a revisão adequada. Esse equilíbrio protege a integridade dos pagamentos sem fazer com que a caixa pareça lenta.
Porque é que os controlos específicos por mercado importam tanto?
Cada mercado coloca pressão numa parte diferente do fluxo de pagamentos e conformidade. Os controlos específicos por mercado mantêm os pagamentos, a monitorização de risco, as verificações de identidade e os requisitos regulatórios locais alinhados, para que os operadores consigam responder a essas exigências sem perturbar o percurso do jogador.
Como é que os serviços geridos de combate à fraude ajudam com a atividade suspeita?
Os serviços geridos de combate à fraude ajudam os operadores a separar casos-limite de rotina de atividade genuinamente suspeita. Apoiam uma revisão mais consistente e fornecem evidências mais claras, para que as equipas possam tomar melhores decisões sobre levantamentos e risco de conta. Isto reforça a prevenção de fraude e ajuda a travar padrões abusivos antes de os fundos serem libertados.
Como devem os operadores preparar-se para o machine learning adversário?
A preparação começa com a assunção de que o machine learning adversário vai continuar a testar o onboarding, as verificações de pagamento e os levantamentos. Conjuntos estáticos de regras não conseguem acompanhar esse ritmo, porque os atacantes adaptam constantemente os seus métodos. Uma defesa eficaz depende de sistemas de monitorização capazes de detetar abuso coordenado à medida que surge, especialmente quando envolve fraude por deepfake ou identidades sintéticas.