Zahlungen sind zu einem der größten operativen Druckpunkte im europäischen iGaming geworden. 2026 brauchen Betreiber einen Cashier, der Wachstum unterstützt, Vertrauen erhält, lokale Regeln erfüllt und den Missbrauch von Zahlungssystemen verhindert, bevor er die Spielerreise stört.
Ein Zahlungs-Stack kann auf dem Papier stark aussehen und dennoch scheitern, wenn er Risiken nicht früh erkennen und so reagieren kann, dass es zum regulatorischen Umfeld passt, in dem er arbeitet. Der Druck beschränkt sich längst nicht mehr auf eine einzelne Betrugsart. Bonusmissbrauch kann neben synthetischen Identitäten, Deepfake-Betrug, Botnet-Aktivitäten und koordinierten Kontoringen auftreten, die verdächtige Aktivitäten durch den schwächsten Punkt im Ablauf schleusen sollen.
Insgesamt betrachtet können es sich Betreiber nicht leisten, Bonusmissbrauch, Kontomanipulation, den Missbrauch von Zahlungssystemen und Betrugsprävention als getrennte Arbeitsbereiche zu behandeln. Der Preis dafür ist zu hoch. Soft2Bet begegnet dieser Herausforderung, indem es KI-gestütztes Monitoring und Risikokontrollen von der Registrierung bis zur Auszahlung in die Spielerreise einbaut.
Im Verlauf von 2026 sind die Folgen schwacher Zahlungskontrollen immer schwerer zu übersehen. Ein Cashier, der Einzahlungen schnell akzeptiert, aber keine starken KYC-Verfahren, Risikoprofilierung, Zahlungssicherheit und Transaktionsüberwachung hat, gerät unter Druck, sobald die Betrugsraten steigen oder eine Aufsichtsbehörde Nachweise verlangt. In diesem Umfeld müssen Zahlungen durch ein Kontrollmodell laufen, das Risiken früh erkennt und legitime Spieleraktivität ohne unnötige Verzögerung weiterlaufen lässt.
Betrugsmethoden entwickeln sich außerdem schneller, als viele Zahlungssysteme verarbeiten können. Der European Payments Council hat auf wachsenden Druck rund um Zahlungsinstrumente und Sofortzahlungen hingewiesen, während Berichte zu Identitätsbetrug zeigen, dass Deepfake-Betrug und synthetische Identitäten überzeugender und leichter skalierbar werden.
Dieser Trend macht KI-gestütztes Monitoring, Betrugsprävention und die Erkennung verdächtiger Aktivitäten zu einer täglichen betrieblichen Notwendigkeit statt zu einer periodischen Prüfung. In diesem Umfeld brauchen Betreiber Kontrollen, die sich aktualisieren lassen, sobald neue Missbrauchsmuster auftreten, damit das Zahlungssystem reagieren kann, bevor sie Größe erreichen.
Die stärkste Verteidigung beginnt, bevor die erste Einzahlung genehmigt wird. Soft2Bet setzt Risikoprofilierung an dem Punkt ein, an dem Spieler, Gerät, Zahlungsmethode und Jurisdiktion erstmals zusammentreffen. KYC-Verfahren, Verhaltensbiometrie, Echtzeit-Risikobewertung, Geolokalisierungs-Compliance und Transaktionsüberwachung tragen alle dazu bei zu entscheiden, ob der Spieler einen Pfad mit geringem Prüfaufwand durchläuft, verstärkte Prüfungen erfährt oder ganz blockiert wird. An diesem Punkt wird Zahlungssicherheit ebenso zu einer kommerziellen wie zu einer Schutzfrage, denn eine fundierte erste Entscheidung macht jede spätere Phase leichter beherrschbar.
Diese frühe Einschätzung ist wichtig, weil verschiedene Zahlungsmethoden unterschiedlich stark exponiert sind. Eine verifizierte Banküberweisung von einem bekannten Gerät birgt nicht dasselbe Risiko wie eine erste E-Wallet-Einzahlung von einem neuen Gerät mit abweichendem Standort und abrupten Veränderungen im Spielverhalten.
Soft2Bet nutzt Risikoprofilierung und KI-gestütztes Monitoring, um an diesem Punkt präventive Schranken zu setzen. KYC-Verfahren werden präziser, wenn sie durch Hinweise statt durch Warteschlangendruck ausgelöst werden, und die Betrugsprävention wird wirksamer, wenn sie verdächtige Aktivitäten herausfiltert, bevor sie zu Missbrauch von Zahlungssystemen oder Bonusmissbrauch eskalieren.
Dasselbe Prinzip gilt nach dem Onboarding, sobald das Konto echte Verhaltenssignale erzeugt. Risiko ist bei der Registrierung nicht festgelegt, daher verknüpft Soft2Bet CDD- und EDD-Verfahren, Echtzeit-Risikobewertung und Transaktionsüberwachung mit dem laufenden Kontoverhalten. Steigt das Risiko am Zahlungs-Gateway, kann das System entsprechend reagieren, entweder durch die Anforderung zusätzlicher Nachweise oder, wo nötig, durch die Übergabe des Falls an die Prüfung.
Bleibt das Profil eines Spielers konsistent, kann die Zahlungssicherheit verhältnismäßig bleiben. In dieser Phase kann auch eine Source-of-Wealth-Prüfung in den Ablauf einfließen, besonders wenn Transaktionsmuster oder Kontoverhalten nicht mehr zum früheren Profil passen.
Der Missbrauch von Zahlungssystemen verläuft meist schleichend statt plötzlich. Häufiger zeigt er sich als Muster kleinerer Warnsignale, darunter gemeinsam genutzte Geräte, wiederholte Methodenwechsel, geringes Engagement bei schnellen Einzahlungen oder ein Auszahlungsverhalten, das nicht zur bisherigen Aktivität des Spielers passt.
Die Lösung von Soft2Bet bietet die Möglichkeit, Verhaltensbiometrie, plattformübergreifende Intelligence und Transaktionssignale zu nutzen, um diese frühen Warnsignale zu verknüpfen, bevor sie sich zu umfassenderen Missbrauchsmustern entwickeln. So wird Bonusmissbrauch nicht länger als Promo-Leakage abgetan, sondern als Teil des Missbrauchs von Zahlungssystemen und der Betrugsprävention behandelt.
Betrugsteams haben es inzwischen sowohl mit automatisierten Angriffen als auch mit organisiertem Missbrauch zu tun, was die Zahlungsabwehr in Echtzeit schwerer beherrschbar macht. Sie müssen sich mit Adversarial Machine Learning, synthetischen Identitäten, Deepfake-Betrug und Botnet-Aktivitäten auseinandersetzen, die Zahlungssysteme sondieren und schwache oder schlecht aufeinander abgestimmte Kontrollen aufdecken sollen.
Soft2Bet begegnet diesem Druck mit KI-gestütztem Monitoring und nachtrainierbaren Kontrollen, die sich anpassen können, wenn sich diese Taktiken ändern. Der Missbrauch von Zahlungssystemen ist deutlich schwerer einzudämmen, sobald er Größe erreicht hat, daher liegt der eigentliche Vorteil darin, das Muster zu erkennen, solange es noch geringfügig aussieht. In dieser Phase müssen Risikoprofilierung und Betrugsprävention zusammenarbeiten, statt darauf zu warten, dass ein Schritt den nächsten auslöst.
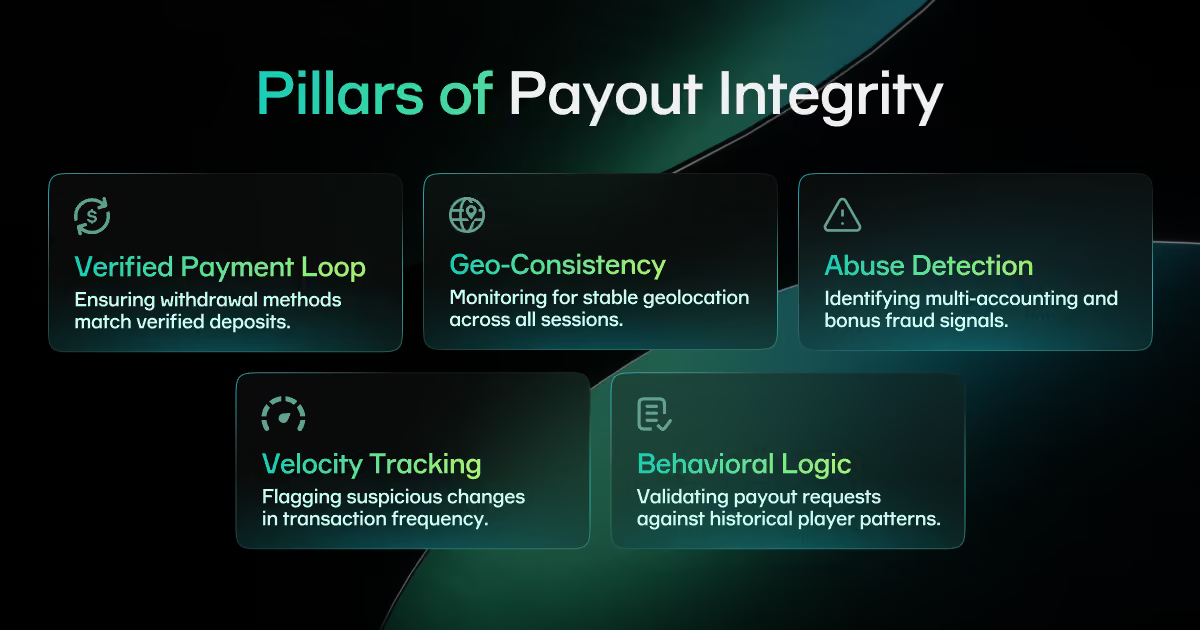
Während Spieler einen fehlgeschlagenen Einzahlungsversuch im Allgemeinen tolerieren, kann ein negatives Auszahlungserlebnis ihr Vertrauen schnell untergraben. Soft2Bet behandelt die Auszahlungsüberwachung deshalb als die Phase, in der die Zahlungsintegrität für den Spieler sichtbar wird. Ziel ist es, legitime Gelder schnell zu bewegen, zu verhindern, dass unberechtigte Auszahlungen freigegeben werden, die Legitimität der Anfrage zu prüfen und jede genehmigte Auszahlung leicht verteidigbar zu halten.
Eine starke Auszahlungsüberwachung hängt von einem vollständigen Blick auf das Konto ab, einschließlich:
- Hat der Spieler dieselbe verifizierte Methode für Einzahlung und Auszahlung genutzt?
- Ist die Geolokalisierungs-Compliance über das gesamte Konto hinweg konsistent?
- Zeigt das Konto verdächtige Aktivitäten, Multi-Account-Signale, Bonusmissbrauch oder Veränderungen der Geschwindigkeit, die das Risiko erhöhen?
- Ergeben Auszahlungsbetrag, Zeitpunkt und Ziel angesichts des bisherigen Verhaltens des Spielers weiterhin Sinn?
Mit Transaktionsüberwachung, Echtzeit-Risikobewertung und Risikoprofilierung im Hintergrund kann Soft2Bet diese Fragen beantworten, sobald sie auftreten. Das schärft den Auszahlungsprozess, schützt die Auszahlungsintegrität und hält die Betrugsprävention auf die Fälle konzentriert, die tatsächlich eskaliert werden müssen.
Auch die Kontrolle auf Methodenebene ist hier wichtig, denn Karten, E-Wallets, Banküberweisungen und Open-Banking-Wege sind nicht gleich exponiert und scheitern nicht auf dieselbe Weise. Soft2Bet setzt Payment-Orchestrierung ein, damit Auszahlungen über den am besten geeigneten Anbieter und die passende Freigabelogik laufen können. Risikoarme Fälle können schneller zu einer genehmigten Auszahlung werden, während die Auszahlungsüberwachung streng bleibt, wenn eine Source-of-Wealth-Prüfung, eine Identitätsverifizierung, Geldwäschebekämpfung (AML) oder eine Zielprüfung erforderlich ist.
Die menschliche Prüfung hat trotz der Zunahme automatisierter Kontrollen weiterhin einen wichtigen Platz. Hochwertige oder ungewöhnliche Auszahlungen können weiterhin eine manuelle Prüfung erfordern, auch wenn frühere Prüfungen unauffällig waren, denn das Risiko kann sich spät in der Journey erhöhen. Soft2Bet nutzt Managed-Anti-Fraud-Services, um Betreibern zu helfen, eine genaue, auditfähige Auszahlungsüberwachung aufrechtzuerhalten und die Quote genehmigter Auszahlungen für risikoarme Spieler zu verbessern. Wenn diese Ermessensentscheidungen durch Nachweise gestützt und ordnungsgemäß geprüft werden, lässt sich die Auszahlungsintegrität leichter schützen.
Marktspezifische Kontrollen sind der Punkt, an dem sich zeigt, ob ein Zahlungsdesign über mehrere zentrale Märkte hinweg funktionieren kann, ohne an Disziplin zu verlieren. Ein gemeinsamer Kontrollkern ist nützlich, doch lokale Zahlungsmethoden, Identitätsregeln, Reporting-Pflichten und Spielerschutzanforderungen müssen weiterhin beachtet werden. Soft2Bet baut auf diesem Prinzip auf, weshalb marktspezifische Kontrollen neben Zahlungen und Compliance stehen und nicht als nachträglicher Gedanke behandelt werden.
In Schweden sind die Regeln direkt und straff strukturiert. Betreiber dürfen das Spielen erst zulassen, wenn sie die Identität des Spielers festgestellt und bestätigt haben, dass er nicht selbstgesperrt ist. Spieler müssen ein maximales Einzahlungslimit festlegen, und das Gesetz enthält ein Kreditverbot für Glücksspieleinsätze. Die Schwedische Glücksspielbehörde weist außerdem darauf hin, dass der Sektor ein hohes Geldwäscherisiko birgt, und empfiehlt die elektronische Identifizierung, darunter BankID, für die Online-Identifizierung.
Für Soft2Bet bedeutet das, dass marktspezifische Kontrollen, KYC- und AML-Verfahren, Risikoprofilierung, Zahlungssicherheit und Auszahlungsüberwachung als eine einzige schwedische Kontrollkette arbeiten müssen und nicht als getrennte Prüfungen. Eine saubere genehmigte Auszahlung ist leichter zu erreichen, wenn die anfänglichen Entscheidungen zu Identität und Finanzierung fundiert sind.
Der dänische Rahmen nutzt einen anderen Mix, erreicht aber einen ähnlichen Standard. Betreiber müssen in der Lage sein, mit ROFUS (dem Register der selbstgesperrten Spieler) zu kommunizieren, das Register bei der Erstellung eines neuen Spielerkontos zu prüfen und beim Login erneut zu prüfen. Die Leitlinien der Dänischen Glücksspielbehörde von 2025 verlangen außerdem eine eID oder eine starke Kundenauthentifizierung für Einzahlungen, Auszahlungen und Änderungen an Zahlungsinstrumenten.
Spielerinformationen müssen aktuell gehalten werden, und wenn sich Spielmuster erheblich ändern, muss der Betreiber seine Kenntnisse aktualisieren. Dänemark stellt außerdem klar, dass temporäre Spielerkonten erst für Auszahlungen genutzt werden können, wenn die Identität verifiziert wurde. Für Soft2Bet bedeutet das, dass marktspezifische Kontrollen, KYC-Prüfungen, Zahlungssicherheit und Auszahlungsüberwachung über den gesamten Konto-Lebenszyklus integriert bleiben müssen.
Das rumänische Regulierungsmodell legt größeres Gewicht auf Nachverfolgbarkeit. Nach dem offiziellen Gesetz muss das zentrale IKT-System (Informations- und Kommunikationstechnologie) jede Transaktion automatisch in Echtzeit auf einem Backup-Server aufzeichnen, der der ONJN (Oficiul Național pentru Jocuri de Noroc, dem Nationalen Glücksspielamt Rumäniens) zur Verfügung gestellt wird, und regelmäßige Zusammenfassungsberichte übermitteln. Das lässt Betreibern weniger Spielraum für fragmentierte Daten, schwache Abstimmung oder unklare Entscheidungspfade.
Soft2Bet begegnet dem mit marktspezifischen Kontrollen, die Transaktionsüberwachung, Zahlungssicherheit, Auszahlungsüberwachung und Auszahlungsintegrität sowohl auf System- als auch auf Kontoebene sichtbar halten. Es ist eine praktische Antwort auf einen Markt, in dem lokales Reporting und Audit-Bereitschaft täglich zählen, mit Kontrollen, die für eine laufende regulatorische Prüfung ausgelegt sind.
Ontario setzt auf einen anderen Mix aus Zahlungs- und Spielerkontrollen. Die AGCO-Standards verlangen, dass Betreiber den Spielerstandort erkennen und kontinuierlich überwachen und nicht verifizierte Spielversuche blockieren. Dieselben Standards setzen der öffentlichen Werbung für Glücksspielanreize, Boni und Credits enge Grenzen und verlangen zugleich Mechanismen zur Überwachung von Risikoprofilen und Verhalten der Spieler.
In diesem Rahmen müssen marktspezifische Kontrollen in Ontario Geolokalisierungs-Compliance, KYC-Verfahren, die Kontrolle von Bonusmissbrauch und die Auszahlungsüberwachung verknüpfen, bevor Geld bewegt wird. Soft2Bet nutzt diese lokale Logik, um die Spielerreise klar zu halten und zugleich sicherzustellen, dass lokale Zahlungsregeln und Spielerschutzanforderungen von Anfang an eingebaut sind.
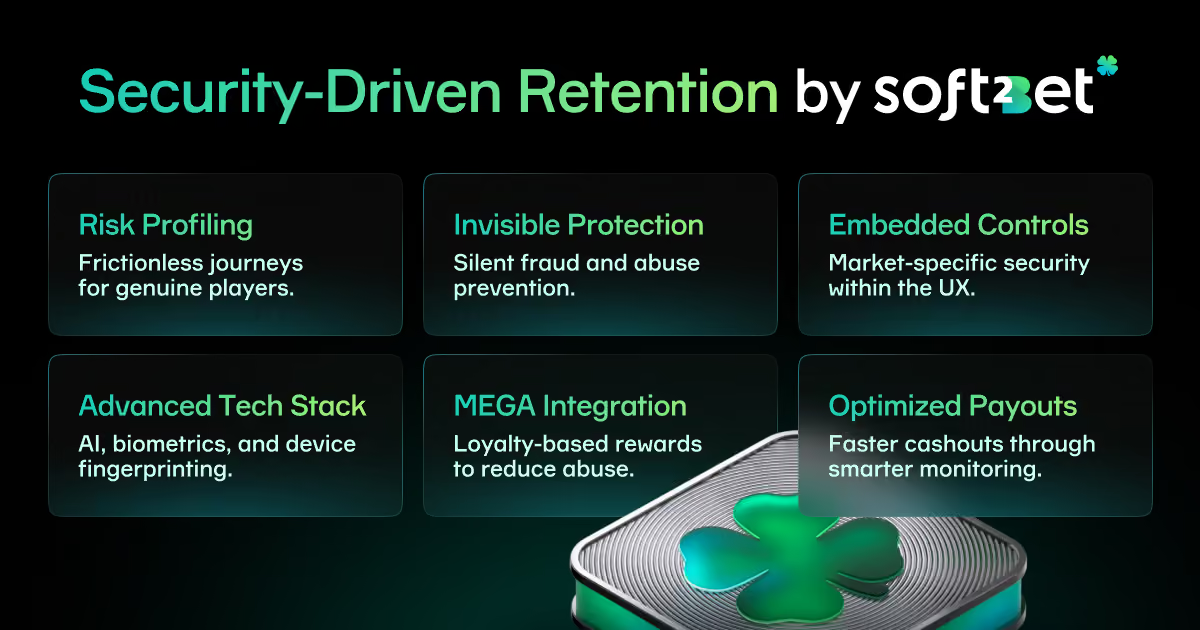
Sicherheit fühlt sich nur dann schwerfällig an, wenn sie schlecht platziert ist und die Spielerreise unterbricht. Soft2Bet nutzt Risikoprofilierung, um Prüfungen dort zu platzieren, wo die Hinweise sie rechtfertigen, und echte Spieler vor unnötigen Verzögerungen zu bewahren. Das ist wichtig, weil die Zahlungssicherheit die Kundenbindung stärker beeinflusst, als viele Betreiber erwarten.
Ein lokalisierter Cashier, klare Statusmeldungen, vertraute Methoden und zuverlässige Auszahlungen fördern das Kundenvertrauen, doch diese Vorteile halten nur, wenn Bonusmissbrauch und der Missbrauch von Zahlungssystemen leise im Hintergrund bekämpft werden. Deshalb bringt Soft2Bet marktspezifische Kontrollen in Produktdesign und Kundenerlebnis ein, sodass sie als Teil desselben Systems funktionieren.
MEGA (Motivational Engineering Gaming Application) unterstützt die kommerzielle Seite dieser Arbeit. Das eigene aktuelle Material von Soft2Bet stellt MEGA als Kundenbindungs-Engine dar, die auf Fortschritt und langfristigem Wert statt auf kurzfristiger Ausbeutung aufbaut. Das unterstützt auch die Sicherheit, denn Belohnungen, die an klarere Engagement-Muster geknüpft sind, geben Betreibern weniger Anlass, den Cashier plumpen Anreizmechaniken auszusetzen, die Bonusmissbrauch geradezu einladen.
Durch den Einsatz von Managed-Anti-Fraud-Services, Payment-Orchestrierung, Device-Fingerprinting, Verhaltensbiometrie, KI-gestütztem Monitoring und Transaktionsüberwachung auf der Plattform hilft Soft2Bet Betreibern, eine starke Betrugsprävention aufrechtzuerhalten und sich zugleich in Richtung eines besseren Erlebnisses mit genehmigten Auszahlungen für legitime Spieler zu bewegen.
Zahlungssysteme, die ihre Logik schnell anpassen können, sind besser darauf vorbereitet, die nächste Phase regulatorischer Änderungen und Betrugsrisiken zu bewältigen. Die Payment-Orchestrierung spielt hier eine Schlüsselrolle, denn die Art, wie Transaktionen geroutet und verwaltet werden, wirkt sich direkt auf Zahlungsannahmequoten, Betriebskosten, Transaktionsgeschwindigkeit und Risikoexposition aus.
Dasselbe gilt für KI-gestütztes Monitoring und Adversarial Machine Learning. Angreifer lernen, Zahlungssysteme vom Onboarding bis zur Auszahlung schneller und günstiger zu sondieren, daher muss sich die Betrugsprävention im selben Tempo anpassen.
Das größere europäische Zahlungsbild stützt dieselbe Schlussfolgerung, denn regulatorische Änderungen prägen weiterhin, wie Betreiber die Zahlungsaufsicht handhaben müssen. Die Vorschläge der Europäischen Kommission zu PSD3 (dritte Zahlungsdiensterichtlinie) und PSR (Zahlungsdiensteverordnung) sind weiterhin Teil eines laufenden Gesetzgebungsverfahrens. Ein Sachstandsvermerk des Rates der Europäischen Union vom Februar 2026 zeigt, dass Ende 2025 eine vorläufige Einigung erzielt wurde, während die endgültige Umsetzung noch aussteht.
Betreiber müssen sich daher auf eine strengere Zahlungs-Governance vorbereiten, ohne anzunehmen, dass alle endgültigen Regeln bereits in Kraft sind. Praktisch bedeutet das, Risikoprofilierung, KYC-Verfahren, den Umgang mit verdächtigen Aktivitäten und marktspezifische Kontrollen änderungsbereit zu halten. Der Ansatz von Soft2Bet passt zu diesem Bedarf, indem er Zahlungssicherheit und regulatorische Compliance in einer flexiblen Architektur verbindet, die sich anpassen kann, wenn neue Regeln entstehen.
Eine nachhaltige Zahlungskontrolle hat klare kommerzielle Effekte auf der gesamten Plattform. Weniger Missbrauch von Zahlungssystemen verringert Marketingverschwendung, während strengere Kontrollen bei Bonusmissbrauch es ermöglichen, dass Aktionsbudgets wie vorgesehen wirken. Eine genaue Auszahlungsüberwachung hilft außerdem, dass echte Auszahlungen mit weniger Reibung zu einer genehmigten Auszahlung werden, während vertrauenswürdige Zahlungssicherheit die Auszahlungsintegrität stützt und Spieler zum Bleiben ermutigt.
In diesem Kontext führt Soft2Bet Zahlungen, Risikomanagement und Lokalisierung in einer einzigen Betriebsstruktur zusammen, die die Betrugsprävention stärkt und zugleich die Kontrollstandards über alle Märkte hinweg einheitlich hält.
Was ist Risikoprofilierung nach Zahlungsmethode?
Die Risikoprofilierung nach Zahlungsmethode ist der Prozess, bei dem Spieler, Zahlungsmethode, Gerät und Jurisdiktion gemeinsam bewertet werden, bevor Geld bewegt wird. Betreiber nutzen KYC-Verfahren, Echtzeit-Risikobewertung, Transaktionsüberwachung und Zahlungssicherheitsprüfungen, um zu entscheiden, ob ein Konto einen Pfad mit geringem Prüfaufwand durchlaufen, verstärkte Prüfungen erfahren oder blockiert werden sollte. So können Betreiber Reibung dort erzeugen, wo das Risiko real ist, statt dort, wo die Warteschlange gerade am längsten ist.
Wie stoppen Betreiber Bonusmissbrauch, bevor er zu Missbrauch von Zahlungssystemen wird?
Betreiber müssen missbräuchliches Verhalten früh erkennen, bevor sich Bonusmissbrauch über mehrere Konten oder Zahlungsmethoden ausbreitet. Bonusmissbrauch wird oft zum Missbrauch von Zahlungssystemen, wenn dasselbe Konto oder ein Kontencluster mit Methodenwechseln (Method Hopping) beginnt, verdächtige Aktivitäten rund um Auszahlungen zeigt oder Identitäten und Geräte wiederverwendet. KI-gestütztes Monitoring hilft zusammen mit Managed-Anti-Fraud-Services den Teams, diese Signale früher zu verknüpfen, sodass die Eindämmung schneller und günstiger wird.
Warum ist die Auszahlungsüberwachung so wichtig für die Quote genehmigter Auszahlungen?
Die Auszahlungsüberwachung spielt eine direkte Rolle dafür, ob sich eine Auszahlung sicher und fair anfühlt. Wenn sie an die verifizierte Kontohistorie und die Risikosignale eines Spielers gekoppelt ist, können mehr risikoarme Auszahlungen schnell genehmigt werden, während Fälle mit höherem Risiko weiterhin eine ordnungsgemäße Prüfung erhalten. Dieses Gleichgewicht schützt die Auszahlungsintegrität, ohne den Cashier langsam wirken zu lassen.
Warum sind marktspezifische Kontrollen so wichtig?
Jeder Markt setzt an einer anderen Stelle des Zahlungs- und Compliance-Ablaufs Druck an. Marktspezifische Kontrollen halten Zahlungen, Risikoüberwachung, Identitätsprüfungen und lokale regulatorische Anforderungen im Einklang, sodass Betreiber diesen Anforderungen gerecht werden können, ohne die Spielerreise zu stören.
Wie helfen Managed Services für Anti-Fraud bei verdächtigen Aktivitäten?
Managed Services für Anti-Fraud helfen Betreibern, Routine-Randfälle von echten verdächtigen Aktivitäten zu trennen. Sie unterstützen eine konsistentere Prüfung und liefern klarere Nachweise, sodass Teams bessere Entscheidungen zu Auszahlungen und Kontorisiken treffen können. Das stärkt die Betrugsprävention und hilft, missbräuchliche Muster zu stoppen, bevor Gelder freigegeben werden.
Wie sollten sich Betreiber auf Adversarial Machine Learning vorbereiten?
Die Vorbereitung beginnt mit der Annahme, dass Adversarial Machine Learning Onboarding, Zahlungsprüfungen und Auszahlungen weiterhin testen wird. Statische Regelwerke können in diesem Umfeld nicht Schritt halten, weil Angreifer ihre Methoden ständig anpassen. Eine wirksame Abwehr hängt von Monitoring-Systemen ab, die koordinierten Missbrauch erkennen können, sobald er entsteht, besonders wenn Deepfake-Betrug oder synthetische Identitäten beteiligt sind.