Les paiements sont devenus l’un des points de friction opérationnels les plus critiques de l’iGaming européen. En 2026, les opérateurs ont besoin d’une caisse capable de soutenir la croissance, de préserver la confiance, de respecter les réglementations locales et de prévenir les abus du système de paiement avant qu’ils ne perturbent le parcours du joueur.
Une infrastructure de paiement peut sembler robuste sur le papier, mais échouer si elle ne parvient pas à identifier les risques à un stade précoce et à réagir en cohérence avec le cadre réglementaire dans lequel elle opère. La pression ne se limite plus à un seul type de fraude. L’abus de bonus côtoie désormais les identités synthétiques, la fraude par deepfake, l’activité de botnets et les réseaux coordonnés de comptes conçus pour injecter des activités suspectes par la faille la plus vulnérable du flux.
Plus largement, les opérateurs ne peuvent plus se permettre de traiter l’abus de bonus, la manipulation de comptes, l’abus du système de paiement et la prévention des fraudes comme des chantiers distincts. Le coût d’une telle approche est bien trop élevé. Soft2Bet répond à ce défi en intégrant une surveillance pilotée par l’IA et des contrôles de risques tout au long du parcours du joueur, de l’inscription jusqu’au retrait.
À l’horizon 2026, les conséquences d’un contrôle insuffisant des paiements deviennent de plus en plus difficiles à ignorer. Une caisse qui valide les dépôts rapidement mais manque de procédures KYC rigoureuses, de profilage des risques, de sécurité des paiements et de surveillance des transactions subira d’importantes pressions dès que le niveau de fraude augmentera ou qu’un organisme de régulation exigera des preuves. Dans un tel environnement, les paiements doivent être gérés selon un modèle de contrôle capable d’identifier les risques en amont tout en garantissant le traitement fluide des opérations des joueurs légitimes, sans retards superflus.
Les méthodes de fraude évoluent également plus rapidement que la capacité d’adaptation de nombreux systèmes de paiement. Le Conseil européen des paiements a mis en avant les tensions croissantes autour des instruments de paiement et des paiements instantanés, tandis que les rapports sur la fraude à l’identité montrent que les fraudes par deepfake et les identités synthétiques deviennent de plus en plus sophistiquées et faciles à déployer à grande échelle.
Cette tendance fait de la surveillance pilotée par l’IA, de la prévention des fraudes et de la détection des activités suspectes un impératif opérationnel quotidien plutôt qu’un contrôle ponctuel. Dans ces conditions, les opérateurs doivent disposer de contrôles actualisables dès l’apparition de nouveaux schémas d’abus, permettant au système de paiement d’intervenir avant que le phénomène ne prenne de l’ampleur.
La défense la plus solide se met en place avant même l’autorisation du premier dépôt. Soft2Bet applique un profilage des risques au point de convergence initial entre le joueur, l’appareil, la méthode de paiement et la juridiction. Les procédures KYC, la biométrie comportementale, le scoring des risques en temps réel, la conformité de géolocalisation et la surveillance des transactions permettent d’établir si le joueur doit suivre un parcours allégé, faire l’objet de contrôles renforcés ou être totalement bloqué. À ce stade, la sécurité des paiements devient un enjeu tout autant commercial que sécuritaire, car une décision initiale éclairée facilite la gestion de chaque étape ultérieure.
Cette évaluation précoce est déterminante, car chaque méthode de paiement présente un niveau d’exposition différent. Un virement bancaire vérifié depuis un appareil connu ne comporte pas le même niveau de risque qu’un premier dépôt par portefeuille électronique depuis un nouvel appareil présentant une incohérence de localisation et des variations brutales de jeu.
Soft2Bet s’appuie sur le profilage des risques et la surveillance pilotée par l’IA pour établir des barrières préventives dès cette phase. Les procédures KYC gagnent en précision lorsqu’elles sont déclenchées par des éléments concrets plutôt que par la charge des files d’attente, et la prévention des fraudes se montre plus performante en filtrant les activités suspectes avant qu’elles ne dégénèrent en abus de système de paiement ou en abus de bonus.
Ce même principe s’applique après l’onboarding, dès lors que le compte commence à émettre des signaux comportementaux réels. Le risque n’étant pas figé à l’inscription, Soft2Bet articule les procédures CDD et EDD, le scoring des risques en temps réel et la surveillance des transactions autour du comportement continu du compte. Si le risque lié à la passerelle de paiement s’accroît, le système réagit en conséquence, que ce soit en demandant des justificatifs supplémentaires ou, si nécessaire, en transmettant le dossier pour examen.
Si le profil du joueur demeure cohérent, le niveau de sécurité des paiements reste proportionné. C’est également à ce stade que la vérification de l’origine du patrimoine peut devoir intervenir dans le flux, en particulier lorsque les schémas de transaction ou les comportements sur le compte ne correspondent plus au profil initial.
L’abus du système de paiement est généralement progressif plutôt que soudain. Il se manifeste le plus souvent par une série d’indicateurs d’alerte mineurs, tels que le partage d’appareils, des changements récurrents de méthode, un engagement faible combiné à des dépôts rapides, ou un comportement de retrait en décalage complet avec l’historique d’activité du joueur.
La solution Soft2Bet offre la capacité d’exploiter la biométrie comportementale, le partage de renseignements multiplateforme et les signaux transactionnels afin de relier ces indices avant qu’ils ne se transforment en schémas d’abus généralisés. C’est ainsi que l’abus de bonus cesse d’être considéré comme une simple perte promotionnelle pour être pleinement traité comme une composante des abus du système de paiement et de la prévention des fraudes.
Les équipes antifraude doivent désormais faire face à des attaques automatisées autant qu’à des abus organisés, ce qui complique la gestion en temps réel des défenses de paiement. Elles sont confrontées au machine learning contradictoire, aux identités synthétiques, à la fraude par deepfake et aux activités de botnets conçues pour sonder les systèmes de paiement et repérer les contrôles vulnérables ou mal agencés.
Soft2Bet répond à cette pression grâce à une surveillance pilotée par l’IA et à des contrôles réajustables capables de s’adapter à l’évolution de ces tactiques. L’abus du système de paiement devenant bien plus difficile à contenir une fois déployé à grande échelle, le véritable atout consiste à déceler le schéma lorsqu’il semble encore anodin. À cette étape, le profilage des risques et la prévention des fraudes doivent agir en synergie, sans attendre qu’une phase n’en déclenche une autre.
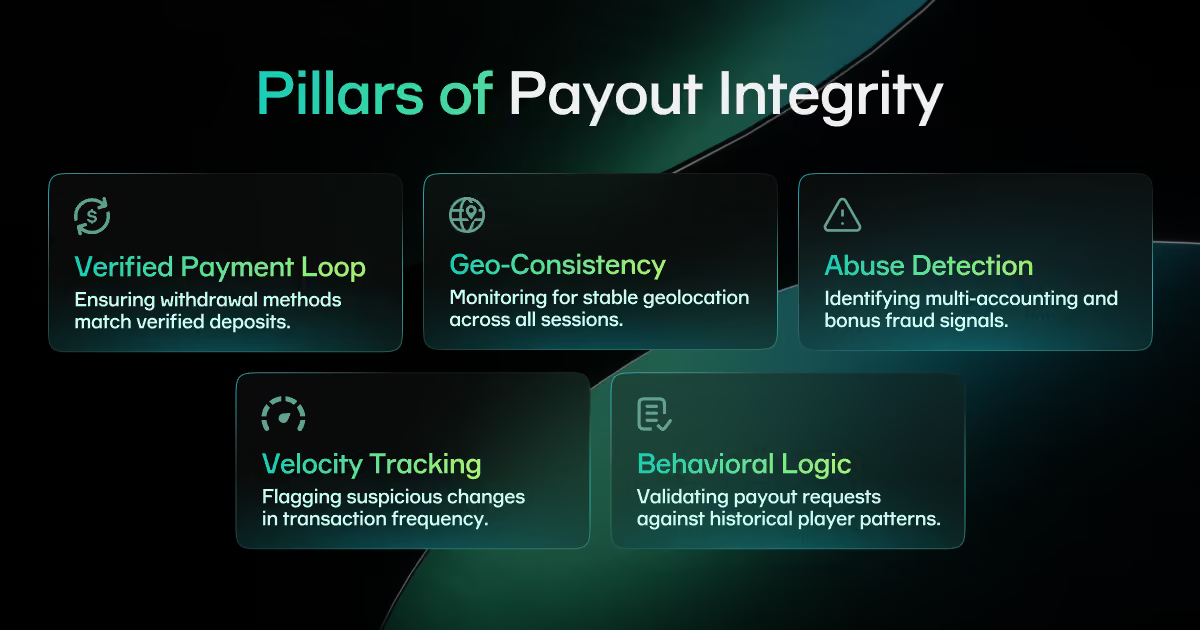
Si les joueurs font généralement preuve de patience face à une tentative de dépôt infructueuse, une expérience négative lors d’un retrait peut instantanément détruire leur confiance. C’est pourquoi Soft2Bet considère la surveillance des retraits comme l’étape où l’intégrité des paiements devient tangible pour le joueur. L’objectif est de transférer rapidement les fonds légitimes, de bloquer les retraits suspects, de vérifier la légitimité de la demande et de s’assurer que chaque retrait approuvé soit parfaitement justifiable.
Une surveillance rigoureuse des retraits repose sur une vision intégrale du compte, incluant les aspects suivants :
- Le joueur a-t-il utilisé la même méthode vérifiée pour le dépôt et le retrait ?
- La conformité de géolocalisation est-elle cohérente sur l’ensemble du compte ?
- Le compte présente-t-il une activité suspecte, des indices de multicompte, des abus de bonus ou des variations de vélocité qui augmentent le risque ?
- Le montant, le moment et la destination du retrait sont-ils toujours cohérents au vu de l’historique comportemental du joueur ?
Grâce à la surveillance des transactions, au scoring des risques en temps réel et au profilage des risques opérant en arrière-plan, Soft2Bet est en mesure de répondre à ces interrogations dès qu’elles surviennent. Ce dispositif optimise le processus de retrait, protège l’intégrité des versements et concentre la prévention des fraudes sur les dossiers nécessitant réellement une escalade.
Le contrôle au niveau des méthodes joue également un rôle clé, car les cartes, les portefeuilles électroniques, les virements bancaires et les circuits d’open banking n’impliquent pas la même exposition et ne connaissent pas les mêmes modes de défaillance. Soft2Bet applique l’orchestration des paiements afin d’acheminer les retraits via le prestataire et la logique d’approbation les plus pertinents. Les dossiers à faible risque aboutissent ainsi plus rapidement à un retrait approuvé, tandis que la surveillance des retraits demeure stricte dès lors qu’une vérification de l’origine du patrimoine, une vérification d’identité, un contrôle anti-blanchiment d’argent (AML) ou un examen de destination s’impose.
L’examen humain conserve une place essentielle, malgré l’essor des contrôles automatisés. Les retraits inhabituels ou de montants élevés peuvent exiger une vérification manuelle, même si les contrôles préliminaires n’ont rien révélé, le risque pouvant s’intensifier en fin de parcours. Soft2Bet s’appuie sur des services gérés de lutte contre la fraude pour aider les opérateurs à maintenir une surveillance des retraits précise, conforme aux exigences d’audit, et à améliorer le taux de retraits approuvés pour les joueurs à faible risque. Lorsque ces arbitrages reposent sur des preuves et font l’objet d’un examen approfondi, l’intégrité des versements est nettement plus simple à préserver.
C’est à travers les contrôles spécifiques aux marchés que l’architecture des paiements démontre son aptitude à fonctionner sur les principaux marchés sans perdre en rigueur. Disposer d’un socle de contrôle commun est précieux, mais les méthodes de paiement locales, les exigences d’identification, les obligations de déclaration et les impératifs de protection des joueurs doivent impérativement être respectés. Soft2Bet conçoit son écosystème autour de ce principe, raison pour laquelle les contrôles spécifiques aux marchés sont intégrés d’emblée aux paiements et à la conformité, et non envisagés après coup.
En Suède, les règles sont explicites et strictement encadrées. Les opérateurs ne peuvent autoriser le jeu avant d’avoir formellement vérifié l’identité du joueur et confirmé qu’il ne figure pas sur les registres d’auto-exclusion. Les joueurs doivent obligatoirement définir une limite maximale de dépôt, et la législation interdit le recours au crédit pour les mises de jeu. L’Autorité suédoise des jeux d’argent souligne également le risque élevé de blanchiment d’argent dans ce secteur et préconise l’utilisation de l’identification électronique, notamment via BankID, pour l’identification en ligne.
Pour Soft2Bet, cela implique que les contrôles spécifiques au marché, les procédures KYC et AML, le profilage des risques, la sécurité des paiements et la surveillance des retraits doivent fonctionner comme une chaîne de contrôle suédoise unique et non comme des vérifications cloisonnées. Un retrait approuvé sans encombre est bien plus facile à obtenir lorsque les décisions initiales d’identification et de financement sont irréprochables.
Le cadre réglementaire danois adopte une approche différente tout en maintenant un niveau d’exigence similaire. Les opérateurs doivent être en mesure de communiquer avec le ROFUS (le registre des joueurs auto-exclus), de vérifier le registre lors de la création d’un nouveau compte joueur, puis de le contrôler à chaque connexion. Les directives 2025 de l’Autorité danoise des jeux d’argent imposent également le recours à une eID ou à une authentification forte du client pour les dépôts, les retraits et toute modification des instruments de paiement.
Les données relatives aux joueurs doivent être tenues à jour, et en cas de changement notable des habitudes de jeu, l’opérateur se doit de réévaluer ses informations. Le Danemark stipule en outre clairement que les comptes de jeu temporaires ne peuvent être utilisés pour des retraits tant que l’identité n’a pas été confirmée. Pour Soft2Bet, cela signifie que les contrôles spécifiques au marché, les vérifications KYC, la sécurité des paiements et la surveillance des retraits doivent rester décloisonnés tout au long du cycle de vie du compte.
Le modèle réglementaire roumain met particulièrement l’accent sur la traçabilité. Conformément à la législation en vigueur, le système informatique centralisé (TIC) doit consigner automatiquement et en temps réel chaque transaction sur un serveur de secours accessible à l’ONJN (Oficiul Național pentru Jocuri de Noroc, l’Office national des jeux de hasard roumain) et transmettre des rapports de synthèse périodiques. Les opérateurs disposent donc d’une marge de manœuvre très restreinte face aux données fragmentées, aux rapprochements défaillants ou aux pistes d’audit incomplètes.
Soft2Bet répond à ces obligations par des contrôles spécifiques au marché qui garantissent la parfaite lisibilité de la surveillance des transactions, de la sécurité des paiements, de la surveillance des retraits et de l’intégrité des versements, tant au niveau du système que du compte joueur. Il s’agit d’une réponse concrète adaptée à un marché où le reporting local et la préparation aux audits sont essentiels au quotidien, avec des contrôles conçus pour répondre à une surveillance réglementaire continue.
L’Ontario met l’accent sur une combinaison différente de contrôles des paiements et des joueurs. Les normes de l’AGCO exigent des opérateurs qu’ils détectent et surveillent en continu l’emplacement des joueurs et bloquent toute tentative de jeu non vérifiée. Ces mêmes normes imposent des limites strictes à la publicité publique des incitations au jeu, des bonus et des crédits, tout en exigeant des mécanismes pour surveiller les profils de risque et les comportements des joueurs.
Dans ce cadre, les contrôles propres au marché de l’Ontario doivent associer la conformité de géolocalisation, les procédures KYC, le contrôle des abus de bonus et la surveillance des retraits avant tout mouvement de fonds. Soft2Bet s’appuie sur cette logique locale pour préserver la clarté du parcours des joueurs tout en veillant à ce que les règles de paiement locales et les exigences de protection des joueurs soient intégrées dès le départ.
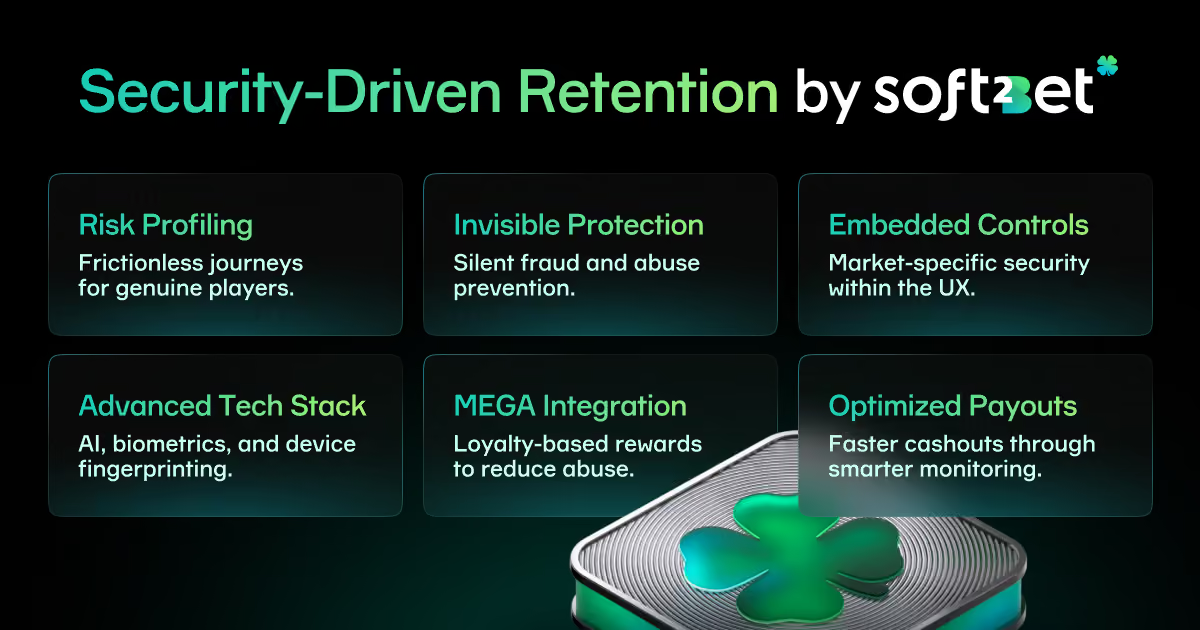
La sécurité ne paraît contraignante que lorsqu’elle est mal positionnée et interrompt le parcours du joueur. Soft2Bet utilise le profilage des risques pour placer les vérifications là où les éléments factuels le justifient et pour épargner aux joueurs légitimes des retards inutiles. Cela a toute son importance, car la sécurité des paiements influe bien plus sur la rétention que de nombreux opérateurs ne l’imaginent.
Une caisse localisée, des messages de statut clairs, des méthodes familières et des retraits fiables renforcent la confiance des clients, mais ces atouts ne perdurent que si les abus de bonus et les abus du système de paiement sont traités discrètement en arrière-plan. C’est pourquoi Soft2Bet intègre les contrôles spécifiques aux marchés dans la conception des produits et l’expérience client, afin qu’ils fonctionnent au sein d’un même système.
MEGA (Motivational Engineering Gaming Application) soutient la dimension commerciale de cette démarche. Les communications récentes de Soft2Bet présentent MEGA comme un moteur de rétention axé sur la progression et la valeur à long terme, plutôt que sur la rentabilité immédiate. Cela renforce également la sécurité, car des récompenses indexées sur des habitudes d’engagement plus claires évitent aux opérateurs de surexposer la caisse à des mécanismes d’incitation simplistes propices aux abus de bonus.
Grâce à l’utilisation par la plateforme de services gérés de lutte contre la fraude, à l’orchestration des paiements, à l’empreinte d’appareil, à la biométrie comportementale, à la surveillance pilotée par l’IA et au suivi des transactions, Soft2Bet aide les opérateurs à maintenir une prévention robuste contre la fraude tout en offrant une meilleure expérience de retrait approuvé aux joueurs légitimes.
Les systèmes de paiement capables d’adapter rapidement leur logique seront les mieux armés pour négocier la prochaine phase d’évolutions réglementaires et de risques de fraude. L’orchestration des paiements y joue un rôle central, car la façon dont les transactions sont acheminées et gérées influence directement les taux d’acceptation, les coûts d’exploitation, la rapidité des transactions et l’exposition au risque.
Le constat est identique concernant la surveillance pilotée par l’IA et le machine learning contradictoire. Les fraudeurs apprennent à tester les systèmes de paiement plus vite et à moindre coût, de l’onboarding jusqu’au retrait, ce qui oblige la prévention des fraudes à évoluer au même rythme.
Le panorama global des paiements en Europe conforte cette conclusion, les réformes réglementaires continuant de redéfinir la gestion de la surveillance des paiements par les opérateurs. Les propositions de la Commission européenne relatives à la DSP3 (troisième directive sur les services de paiement) et au RSP (règlement sur les services de paiement) s’inscrivent toujours dans un processus législatif actif. Une note d’étape du Conseil de l’Union européenne publiée en février 2026 indique qu’un accord provisoire a été trouvé fin 2025, tandis que l’application définitive demeure en attente.
Les opérateurs doivent donc anticiper un encadrement plus rigoureux de la gouvernance des paiements sans présumer que l’ensemble des règles définitives est déjà en vigueur. En pratique, cela implique de maintenir le profilage des risques, les procédures KYC, le traitement des activités suspectes et les contrôles spécifiques aux marchés prêts à évoluer. L’approche de Soft2Bet s’inscrit dans cette logique, associant sécurité des paiements et conformité réglementaire au sein d’une architecture agile capable de s’adapter aux nouvelles dispositions légales.
Un contrôle continu des paiements génère des retombées commerciales tangibles sur toute la plateforme. La réduction des abus du système de paiement limite le gaspillage marketing, tandis qu’un encadrement plus strict des abus de bonus permet aux budgets promotionnels de remplir pleinement leur rôle. Une surveillance rigoureuse des retraits aide également les opérations légitimes à obtenir un retrait approuvé avec un minimum de friction, tandis qu’une sécurité des paiements éprouvée consolide l’intégrité des versements et renforce la fidélité des joueurs.
Dans cette optique, Soft2Bet rassemble les paiements, la gestion des risques et la localisation au sein d’une structure opérationnelle unique qui consolide la prévention des fraudes tout en maintenant des normes de contrôle harmonisées sur l’ensemble des marchés.
Qu’est-ce que le profilage des risques liés aux méthodes de paiement ?
Le profilage des risques liés aux méthodes de paiement consiste à évaluer simultanément le joueur, la méthode de paiement, l’appareil et la juridiction avant tout transfert de fonds. Les opérateurs exploitent les procédures KYC, le scoring des risques en temps réel, la surveillance des transactions et les contrôles de sécurité des paiements pour décider si un compte peut suivre un parcours allégé, faire l’objet de vérifications renforcées ou être bloqué. Cela permet aux opérateurs d’appliquer des frictions là où le risque est avéré, plutôt que là où la file d’attente s’avère la plus longue.
Comment les opérateurs empêchent-ils les abus de bonus de se transformer en abus du système de paiement ?
Les opérateurs doivent repérer les comportements abusifs au plus tôt, avant que l’abus de bonus ne se propage à plusieurs comptes ou méthodes de paiement. L’abus de bonus dérive souvent vers l’abus du système de paiement lorsqu’un même compte ou cluster de comptes commence à alterner fréquemment de méthodes, présente une activité suspecte autour des retraits ou recycle des identités et des appareils. La surveillance pilotée par l’IA, combinée aux services gérés de lutte contre la fraude, aide les équipes à identifier ces signaux plus précocement, rendant ainsi le confinement plus rapide et moins coûteux.
Pourquoi la surveillance des retraits est-elle si importante pour le taux de retraits approuvés ?
La surveillance des retraits joue un rôle direct dans la perception de sécurité et d’équité d’un retrait. Lorsqu’elle est associée à l’historique vérifié du compte d’un joueur et aux signaux de risque, un plus grand nombre de retraits à faible risque peuvent être validés rapidement, tandis que les dossiers à risque plus élevé font toujours l’objet d’un examen approfondi. Cet équilibre protège l’intégrité du versement du solde sans ralentir le fonctionnement de la caisse.
Pourquoi les contrôles spécifiques aux marchés sont-ils si importants ?
Chaque marché sollicite une partie différente du flux de paiement et de conformité. Les contrôles spécifiques aux marchés maintiennent l’alignement entre les paiements, la surveillance des risques, les vérifications d’identité et les exigences réglementaires locales, permettant aux opérateurs de répondre à ces obligations sans perturber le parcours du joueur.
En quoi les services gérés de lutte contre la fraude aident-ils face aux activités suspectes ?
Les services gérés de lutte contre la fraude aident les opérateurs à dissocier les cas limites d’usage courant des véritables activités suspectes. Ils favorisent des examens plus homogènes et apportent des preuves plus tangibles, permettant aux équipes de prendre des décisions plus éclairées concernant les retraits et le risque lié au compte. Cela consolide la prévention des fraudes et permet d’enrayer les mécanismes d’abus avant que les fonds ne soient débloqués.
Comment les opérateurs doivent-ils se préparer au machine learning contradictoire ?
La préparation commence par le postulat que le machine learning contradictoire continuera de tester l’onboarding, les contrôles de paiement et les retraits. Les ensembles de règles statiques ne peuvent pas suivre le rythme dans un tel contexte, car les fraudeurs adaptent perpétuellement leurs méthodes. Une défense efficace repose sur des systèmes de surveillance capables de déceler les abus coordonnés dès leur émergence, en particulier lorsque des fraudes par deepfake ou des identités synthétiques entrent en jeu.