I pagamenti sono diventati una delle maggiori criticità operative nel settore dell'iGaming europeo. Nel 2026, gli operatori necessitano di un sistema di gestione delle transazioni (cashier) capace di sostenere la crescita, preservare la fiducia, rispettare le normative locali e prevenire abusi sui sistemi di pagamento prima che questi compromettano l'esperienza dell'utente.
Un'infrastruttura di pagamento può apparire solida sulla carta, ma rivelarsi inadeguata se non è in grado di identificare tempestivamente i rischi e di reagire in modo coerente con il contesto normativo in cui opera. Le minacce non si limitano più a una sola tipologia di frode: l'abuso dei bonus può coesistere con l'uso di identità sintetiche, frodi basate su deepfake, attività di botnet e reti di account coordinate, studiate appositamente per far transitare operazioni sospette attraverso il punto più vulnerabile del flusso.
In un'ottica più ampia, gli operatori non possono permettersi di gestire l'abuso dei bonus, la manipolazione degli account, gli abusi sui sistemi di pagamento e la prevenzione delle frodi come ambiti separati; il costo di un simile approccio sarebbe eccessivo. Soft2Bet affronta questa sfida integrando sistemi di monitoraggio e controlli del rischio basati sull'intelligenza artificiale all'interno dell'intero percorso dell'utente, dalla registrazione fino al prelievo.
Nel corso del 2026, le conseguenze di un controllo inadeguato sui pagamenti diventeranno sempre più difficili da ignorare. Un sistema di gestione dei pagamenti che accetta depositi rapidamente, ma che è privo di solide procedure KYC (Know Your Customer), di profilazione del rischio, di misure di sicurezza e di monitoraggio delle transazioni, si troverà in difficoltà di fronte a un aumento delle frodi o a richieste di documentazione da parte delle autorità di regolamentazione. In questo contesto, i pagamenti devono essere gestiti attraverso un modello di controllo capace di identificare tempestivamente i rischi, consentendo al contempo ai giocatori legittimi di proseguire le proprie attività senza ritardi superflui.
Le tecniche di frode si evolvono più rapidamente di quanto molti sistemi di pagamento siano in grado di gestire. L'European Payments Council ha evidenziato le crescenti criticità legate agli strumenti di pagamento e ai pagamenti istantanei; parallelamente, i dati sulle frodi d'identità mostrano come i fenomeni di *deepfake* e le identità sintetiche stiano diventando sempre più convincenti e facilmente replicabili su larga scala.
Questa tendenza rende il monitoraggio basato sull'intelligenza artificiale, la prevenzione delle frodi e l'individuazione di attività sospette una necessità operativa quotidiana, piuttosto che un'attività da svolgere solo in occasione di revisioni periodiche. In tale scenario, gli operatori necessitano di sistemi di controllo che possano essere aggiornati man mano che emergono nuove tipologie di abuso, consentendo al sistema di pagamento di reagire prima che tali minacce assumano dimensioni critiche.
La difesa più efficace inizia prima ancora che venga autorizzato il primo deposito. Soft2Bet adotta la profilazione del rischio nel momento in cui convergono il giocatore, il dispositivo, il metodo di pagamento e la giurisdizione di riferimento. Procedure KYC, biometria comportamentale, valutazione del rischio in tempo reale, verifica della geolocalizzazione e monitoraggio delle transazioni concorrono a determinare se il giocatore debba seguire un percorso semplificato, essere sottoposto a controlli più rigorosi o venire bloccato del tutto. A questo stadio, la sicurezza dei pagamenti assume una valenza non solo protettiva, ma anche commerciale: una decisione corretta presa fin dall'inizio rende, infatti, più agevole la gestione di tutte le fasi successive.
Questa valutazione iniziale è fondamentale, poiché i diversi metodi di pagamento comportano livelli di esposizione al rischio differenti. Un bonifico bancario verificato, proveniente da un dispositivo abituale, non presenta lo stesso profilo di rischio di un primo deposito tramite portafoglio elettronico (*e-wallet*), effettuato da un dispositivo nuovo, con una localizzazione geografica incongruente e improvvisi cambiamenti nelle abitudini di gioco.
Soft2Bet utilizza la profilazione del rischio e il monitoraggio basato sull'intelligenza artificiale per implementare barriere preventive proprio in questa fase. Le procedure KYC diventano più precise quando sono attivate da evidenze concrete anziché dalla semplice pressione operativa, mentre la prevenzione delle frodi risulta più efficace nel filtrare le attività sospette prima che queste degenerino in abusi ai danni del sistema di pagamento o dei bonus offerti.
Lo stesso principio si applica dopo la fase di onboarding, una volta che l'account inizia a generare segnali comportamentali reali. Il rischio non è un dato statico definito al momento della registrazione; per questo, Soft2Bet integra le procedure di CDD (Customer Due Diligenza) ed EDD (Enhanced Due Diligenza), il calcolo del rischio in tempo reale e il monitoraggio delle transazioni, collegandoli al comportamento effettivo dell'account. Se il livello di rischio associato ai pagamenti aumenta, il sistema è in grado di reagire di conseguenza, richiedendo ad esempio documentazione aggiuntiva o, nei casi necessari, avviando una revisione manuale della posizione.
Finché il profilo del giocatore rimane coerente, le misure di sicurezza sui pagamenti possono essere mantenute proporzionate. È in questa fase che potrebbe rendersi necessaria la verifica della provenienza dei fondi (source-of-wealth), in particolare quando le dinamiche transazionali o il comportamento sull'account non corrispondono più al profilo iniziale.
Gli abusi nei sistemi di pagamento si manifestano solitamente in modo graduale, anziché improvviso. Spesso emergono attraverso una serie di piccoli segnali premonitori, come l'utilizzo di dispositivi condivisi, frequenti cambi nei metodi di pagamento, uno scarso coinvolgimento associato a depositi rapidi, o modalità di prelievo incoerenti rispetto alla precedente attività del giocatore.
La soluzione di Soft2Bet consente di sfruttare la biometria comportamentale, l'intelligence cross-platform e i segnali transazionali per collegare tra loro questi segnali premonitori, prima che evolvano in forme di abuso più estese. In questo modo, l'abuso dei bonus non viene più liquidato come una semplice perdita promozionale, ma viene inquadrato correttamente nell'ambito degli abusi sui sistemi di pagamento e della prevenzione delle frodi.
Oggi i team antifrode devono affrontare sia attacchi automatizzati che abusi organizzati, il che rende la gestione delle difese sui pagamenti in tempo reale estremamente complessa. Si trovano a dover contrastare tecniche come l'apprendimento automatico avversariale (adversarial machine learning), l'uso di identità sintetiche, frodi basate su deepfake e attività di botnet, progettate specificamente per testare i sistemi di pagamento e individuare controlli deboli o mal strutturati.
Soft2Bet risponde a queste sfide attraverso un monitoraggio basato sull'intelligenza artificiale e controlli flessibili, capaci di adattarsi all'evoluzione delle tattiche utilizzate. Poiché contenere gli abusi sui sistemi di pagamento diventa molto più difficile una volta che questi raggiungono una certa scala, il vero vantaggio risiede nell'identificare i segnali sospetti quando sono ancora di lieve entità. In questa fase, la profilazione del rischio e la prevenzione delle frodi devono operare in sinergia, senza attendere che un passaggio inneschi necessariamente il successivo.
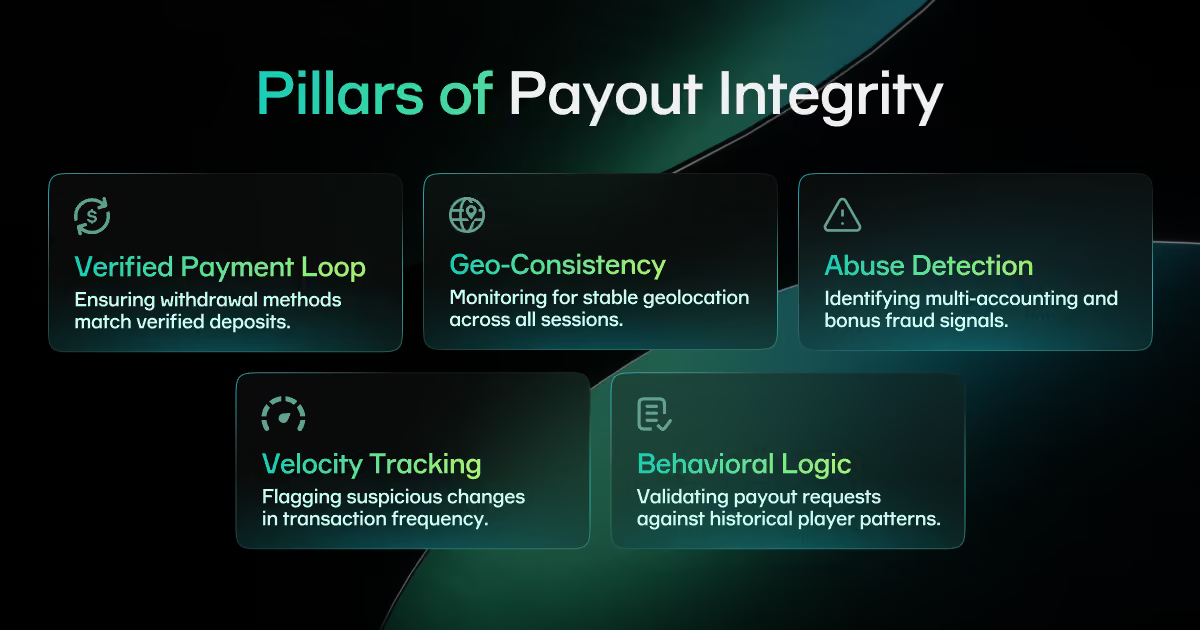
Sebbene i giocatori tendano a tollerare un tentativo di deposito non riuscito, un'esperienza negativa in fase di prelievo può rapidamente compromettere la loro fiducia. Per questo motivo, Soft2Bet considera il monitoraggio dei prelievi come la fase in cui l'integrità dei pagamenti diventa tangibile per l'utente. L'obiettivo è garantire il rapido trasferimento dei fondi legittimi, bloccare i prelievi non autorizzati, verificare la legittimità di ogni richiesta e assicurarsi che ogni prelievo approvato sia pienamente giustificabile.
Un monitoraggio efficace dei prelievi richiede una visione completa del conto di gioco, che include:
- Il giocatore ha utilizzato lo stesso metodo verificato sia per il deposito che per il prelievo?
- La geolocalizzazione risulta coerente con le impostazioni del conto?
- Il conto presenta attività sospette, segnali riconducibili a multi-account, abusi sui bonus o variazioni nella frequenza delle transazioni che aumentano il livello di rischio?
- L'importo, le tempistiche e la destinazione del prelievo sono coerenti con il comportamento pregresso del giocatore?
Grazie al monitoraggio delle transazioni, alla valutazione del rischio in tempo reale e alla profilazione del rischio che operano in background, Soft2Bet è in grado di rispondere a tali interrogativi non appena si presentano. Ciò ottimizza il processo di prelievo, tutela l'integrità dei pagamenti e concentra le attività di prevenzione delle frodi esclusivamente sui casi che richiedono un intervento specifico.
Anche il controllo a livello di singolo metodo di pagamento riveste un ruolo cruciale: carte, portafogli elettronici (e-wallet), bonifici bancari e soluzioni di open banking presentano infatti livelli di esposizione differenti e modalità di eventuale fallimento della transazione del tutto peculiari. Soft2Bet impiega sistemi di orchestrazione dei pagamenti, che consentono di instradare i prelievi verso il fornitore più idoneo e di applicare le logiche di approvazione più appropriate. Le operazioni a basso rischio possono essere approvate più rapidamente, mentre il monitoraggio rimane rigoroso laddove siano necessarie verifiche sulla provenienza dei fondi, sull'identità dell'utente, procedure antiriciclaggio (AML) o controlli sulla destinazione del denaro.
Nonostante la crescente diffusione dei controlli automatizzati, la revisione umana mantiene un ruolo di primaria importanza. Prelievi di importo elevato o di natura insolita potrebbero richiedere un esame manuale, anche qualora i controlli preliminari abbiano dato esito positivo, poiché il profilo di rischio può mutare nel corso del processo. Soft2Bet si avvale di servizi antifrode gestiti per supportare gli operatori nel mantenere un monitoraggio dei prelievi preciso e conforme agli standard di audit, migliorando al contempo il tasso di approvazione per i giocatori a basso rischio. Quando tali decisioni sono supportate da prove concrete e sottoposte a un'adeguata revisione, tutelare l'integrità dei pagamenti diventa un obiettivo più agevole da raggiungere.
I controlli specifici per mercato sono il punto in cui la progettazione dei pagamenti dimostra se può funzionare nei mercati chiave senza perdere la disciplina. Un nucleo di controllo condiviso è utile, ma i metodi di pagamento locali, le norme sull'identità, gli obblighi di segnalazione e i requisiti di protezione dei giocatori devono comunque essere rispettati. Soft2Bet si basa su questo principio, ed è per questo che i controlli specifici per mercato sono integrati con i pagamenti e la conformità, anziché essere considerati un ripensamento.
In Svezia, le regole sono dirette e rigorosamente strutturate. Gli operatori non possono consentire l'inizio del gioco d'azzardo finché non hanno accertato l'identità del giocatore e confermato che non si è autoescluso. I giocatori devono impostare un limite massimo di deposito e la legge prevede il divieto di utilizzo del credito per le puntate di gioco. L'Autorità svedese per il gioco rileva inoltre che il settore presenta un elevato rischio di riciclaggio di denaro e raccomanda l'identificazione elettronica, incluso BankID, per l'identificazione online.
Per Soft2Bet, ciò significa che i controlli specifici per il mercato, le procedure KYC e AML, la profilazione del rischio, la sicurezza dei pagamenti e il monitoraggio dei prelievi devono operare come un’unica catena di controllo, anziché come verifiche separate. Ottenere l’approvazione di un prelievo risulta più semplice quando le valutazioni iniziali relative all’identità e ai fondi sono solide.
Il quadro normativo danese utilizza una combinazione diversa, ma raggiunge uno standard simile. Gli operatori devono essere in grado di comunicare con il ROFUS (Registro dei Giocatori Autoesclusi), controllare il registro alla creazione di un nuovo account giocatore e verificarlo nuovamente al momento dell'accesso. Le linee guida dell'Autorità Danese per il Gioco d'Azzardo del 2025 richiedono inoltre un'identità elettronica (eID) o una forte autenticazione del cliente per depositi, prelievi e modifiche agli strumenti di pagamento.
Le informazioni sui giocatori devono essere mantenute aggiornate e, se le abitudini di gioco cambiano in modo significativo, l'operatore deve aggiornare le proprie conoscenze. La Danimarca chiarisce inoltre che gli account di gioco temporanei non possono essere utilizzati per i prelievi finché l'identità non è stata verificata. Per Soft2Bet, ciò significa che i controlli specifici del mercato, le verifiche KYC, la sicurezza dei pagamenti e il monitoraggio dei prelievi devono rimanere integrati per tutto il ciclo di vita dell'account.
Il modello normativo rumeno pone una maggiore enfasi sulla tracciabilità. Secondo la normativa vigente, il sistema centrale ICT (Tecnologie dell'Informazione e della Comunicazione) deve registrare automaticamente ogni transazione in tempo reale su un server di backup messo a disposizione dell'ONJN (Oficiul Național pentru Jocuri de Noroc, l'ente nazionale rumeno per il gioco d'azzardo) e trasmettere periodicamente rapporti riepilogativi. Ciò riduce, per gli operatori, il margine di rischio legato a dati frammentati, procedure di riconciliazione carenti o percorsi decisionali poco trasparenti.
Soft2Bet risponde a queste esigenze con controlli specifici per il mercato, che garantiscono la visibilità del monitoraggio delle transazioni, della sicurezza dei pagamenti, del controllo dei prelievi e dell'integrità delle vincite, sia a livello di sistema che di singolo account. Si tratta di una soluzione concreta per un contesto in cui la reportistica locale e la costante predisposizione agli audit sono fondamentali, con controlli progettati per supportare il continuo monitoraggio da parte delle autorità di regolamentazione.
L'Ontario pone l'accento su una diversa combinazione di controlli sui pagamenti e sui giocatori. Gli standard AGCO richiedono agli operatori di rilevare e monitorare costantemente la posizione dei giocatori e di bloccare i tentativi di gioco non verificati. Gli stessi standard impongono limiti rigorosi alla pubblicità di incentivi, bonus e crediti per il gioco d'azzardo, richiedendo al contempo meccanismi per monitorare i profili di rischio e i comportamenti dei giocatori.
In questo contesto, i controlli specifici del mercato dell'Ontario devono collegare la conformità alla geolocalizzazione, le procedure KYC, il controllo dell'abuso dei bonus e il monitoraggio dei prelievi prima che il denaro venga trasferito. Soft2Bet utilizza questa logica locale per mantenere il percorso del giocatore chiaro, garantendo al contempo che le regole di pagamento locali e i requisiti di protezione del giocatore siano integrati fin dall'inizio.
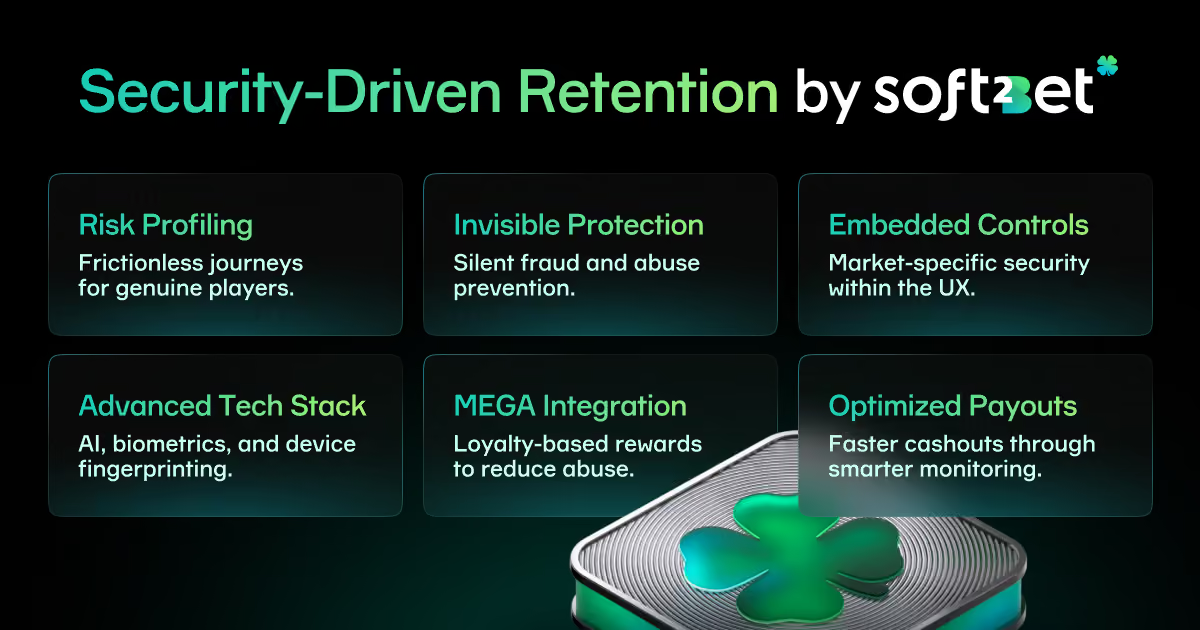
La sicurezza viene percepita come un peso solo quando è implementata in modo inadeguato, interrompendo l'esperienza di gioco. Soft2Bet utilizza la profilazione del rischio per inserire i controlli laddove siano effettivamente giustificati, evitando così ritardi superflui ai giocatori autentici. Questo aspetto è fondamentale, poiché la sicurezza dei pagamenti incide sulla fidelizzazione (retention) molto più di quanto molti operatori immaginino.
Una sezione cassa localizzata, messaggi chiari sullo stato delle operazioni, metodi di pagamento familiari e prelievi affidabili contribuiscono a rafforzare la fiducia del cliente; tuttavia, tali vantaggi rimangono validi solo se eventuali abusi – legati ai bonus o ai sistemi di pagamento – vengono gestiti in modo discreto, 'dietro le quinte'. Per questo motivo, Soft2Bet integra controlli specifici per ogni mercato direttamente nella progettazione del prodotto e nell'esperienza utente, facendoli operare come parte di un unico sistema coerente.
MEGA (Motivational Engineering Gaming Application) supporta l'aspetto commerciale di questo approccio. Secondo la documentazione più recente di Soft2Bet, MEGA funge da motore di fidelizzazione incentrato sul progresso e sul valore a lungo termine, anziché sull'estrazione di valore a breve termine. Ciò favorisce anche la sicurezza: ricompense legate a modelli di coinvolgimento più chiari riducono, per gli operatori, la necessità di esporre eccessivamente la sezione cassa a meccaniche di incentivo troppo generiche, che spesso invitano ad abusi sui bonus.
Grazie all'impiego di servizi antifrode gestiti, orchestrazione dei pagamenti, 'impronta digitale' dei dispositivi (device fingerprinting), biometria comportamentale, monitoraggio basato sull'intelligenza artificiale e controllo costante delle transazioni, Soft2Bet consente agli operatori di mantenere elevati standard di prevenzione delle frodi, garantendo al contempo un'esperienza di prelievo più fluida e rapida per i giocatori legittimi.
I sistemi di pagamento in grado di adattare rapidamente la propria logica saranno nella posizione migliore per affrontare la prossima fase di cambiamenti normativi e rischi di frode. L'orchestrazione dei pagamenti gioca un ruolo chiave in questo senso, poiché le modalità di instradamento e gestione delle transazioni influiscono direttamente sui tassi di accettazione dei pagamenti, sui costi operativi, sulla velocità delle transazioni e sull'esposizione al rischio.
Lo stesso vale per il monitoraggio basato sull'intelligenza artificiale e per l'apprendimento automatico in contesti ostili (adversarial machine learning). Gli aggressori stanno imparando a sondare i sistemi di pagamento — dall'onboarding fino al prelievo — in modo sempre più rapido ed economico; di conseguenza, anche la prevenzione delle frodi deve evolversi allo stesso ritmo.
Il più ampio panorama europeo dei pagamenti conferma questa tesi, dato che i cambiamenti normativi continuano a ridefinire le modalità con cui gli operatori devono gestire il controllo dei pagamenti. Le proposte della Commissione Europea relative alla PSD3 (terza Direttiva sui servizi di pagamento) e al PSR (Regolamento sui servizi di pagamento) sono attualmente parte di un iter legislativo in corso. Una nota sullo stato dei lavori, pubblicata dal Consiglio dell'Unione Europea nel febbraio 2026, indica che verso la fine del 2025 è stato raggiunto un accordo provvisorio, sebbene l'attuazione definitiva debba ancora avvenire.
Gli operatori devono quindi prepararsi a una governance dei pagamenti più rigorosa, senza dare per scontato che ogni norma definitiva sia già in vigore. In termini pratici, ciò significa mantenere flessibili e pronti a eventuali modifiche i processi di profilazione del rischio, le procedure KYC (Know Your Customer), la gestione delle attività sospette e i controlli specifici per i singoli mercati. L'approccio di Soft2Bet risponde a questa esigenza, integrando la sicurezza dei pagamenti e la conformità normativa all'interno di un'architettura flessibile, capace di adattarsi all'introduzione di nuove regole.
Un controllo costante sui pagamenti genera chiari benefici commerciali per l'intera piattaforma. Una riduzione degli abusi nei sistemi di pagamento limita gli sprechi nel marketing, mentre controlli più severi contro l'abuso dei bonus garantiscono che i budget promozionali vengano utilizzati come previsto. Inoltre, un monitoraggio accurato dei prelievi consente di approvare le richieste legittime in modo più fluido, mentre un sistema di pagamento sicuro tutela l'integrità dei versamenti e incoraggia la fidelizzazione degli utenti.
In questo contesto, Soft2Bet unisce pagamenti, gestione del rischio e localizzazione in un'unica struttura operativa, che rafforza la prevenzione delle frodi e, al contempo, mantiene standard di controllo coerenti su tutti i mercati.
"Cos'è la profilazione del rischio basata sul metodo di pagamento?"
La profilazione del rischio basata sul metodo di pagamento è un processo che valuta congiuntamente il giocatore, il metodo di pagamento, il dispositivo e la giurisdizione prima del trasferimento di fondi. Gli operatori utilizzano procedure KYC (Know Your Customer), sistemi di valutazione del rischio in tempo reale, monitoraggio delle transazioni e controlli di sicurezza sui pagamenti per stabilire se un account debba seguire un iter semplificato, essere sottoposto a verifiche più approfondite o venire bloccato. Ciò consente agli operatori di introdurre controlli aggiuntivi solo dove il rischio è concreto, evitando di creare inutili attese in altre fasi del processo.
"In che modo gli operatori possono bloccare l'abuso dei bonus prima che si trasformi in un abuso del sistema di pagamento?"
È fondamentale individuare tempestivamente i comportamenti scorretti, prima che l'abuso dei bonus si estenda a più account o metodi di pagamento. Spesso, l'abuso dei bonus evolve in un abuso del sistema di pagamento quando un singolo account, o un gruppo di account collegati, inizia a cambiare frequentemente metodo di pagamento, mostra attività sospette in fase di prelievo o riutilizza diverse identità e dispositivi. Il monitoraggio basato sull'intelligenza artificiale, integrato con servizi antifrode gestiti, consente ai team di correlare questi segnali precocemente, rendendo l'intervento di contenimento più rapido ed economico.
Perché il monitoraggio dei prelievi è così importante per il tasso di approvazione delle richieste di prelievo?
Il monitoraggio dei prelievi influisce direttamente sulla percezione di sicurezza ed equità dell'operazione. Quando tale monitoraggio è collegato allo storico verificato dell'account del giocatore e ai relativi indicatori di rischio, è possibile approvare rapidamente un maggior numero di prelievi a basso rischio, riservando al contempo un'analisi più approfondita ai casi che presentano un rischio maggiore. Questo equilibrio tutela l'integrità dei pagamenti senza rallentare l'esperienza dell'utente nella sezione cassa.
"Perché i controlli specifici per ogni mercato sono così rilevanti?"
Ogni mercato esercita pressioni diverse sui flussi di pagamento e di conformità normativa. I controlli specifici per mercato garantiscono che i pagamenti, il monitoraggio del rischio, le verifiche sull'identità e i requisiti normativi locali siano perfettamente allineati; in questo modo, gli operatori possono soddisfare tali obblighi senza compromettere l'esperienza del giocatore.
"In che modo i servizi antifrode gestiti supportano la gestione delle attività sospette?"
I servizi antifrode gestiti aiutano gli operatori a distinguere tra casi limite di routine e attività realmente sospette. Grazie a un'analisi più coerente e a prove più chiare, i team possono prendere decisioni più efficaci in merito ai prelievi e al profilo di rischio degli account. Ciò rafforza la prevenzione delle frodi e consente di bloccare comportamenti illeciti prima che i fondi vengano effettivamente erogati.
"Come dovrebbero prepararsi gli operatori all'apprendimento automatico avversariale?"
La preparazione parte dal presupposto che l'apprendimento automatico avversariale continuerà a mettere alla prova le procedure di onboarding, i controlli sui pagamenti e i prelievi. In un contesto simile, i set di regole statiche non sono in grado di tenere il passo, poiché gli aggressori adattano costantemente i propri metodi. Una difesa efficace richiede sistemi di monitoraggio capaci di rilevare abusi coordinati nel momento stesso in cui si manifestano, in particolare quando sono coinvolte frodi basate su deepfake o identità sintetiche.