Los pagos se han convertido en uno de los principales puntos de presión operativa en el sector europeo del iGaming. En 2026, los operadores necesitarán un sistema de caja capaz de respaldar el crecimiento, mantener la confianza, cumplir con la normativa local y prevenir el abuso del sistema de pagos antes de que afecte a la experiencia del jugador.
Una infraestructura de pagos puede parecer sólida sobre el papel, pero aun así fracasar si no es capaz de identificar el riesgo de forma temprana y responder de manera acorde con el entorno normativo en el que opera. La presión ya no se limita a un único tipo de fraude. El abuso de bonificaciones puede ir de la mano de identidades sintéticas, fraude mediante deepfakes, actividad de botnets y redes coordinadas de cuentas diseñadas para canalizar actividades sospechosas a través del punto más débil del flujo.
Desde una perspectiva más amplia, los operadores no pueden permitirse tratar el abuso de bonificaciones, la manipulación de cuentas, el abuso de los sistemas de pago y la prevención del fraude como líneas de trabajo independientes. El coste de hacerlo es demasiado elevado. Soft2Bet aborda este reto incorporando controles de riesgo y supervisión basados en IA a la experiencia del jugador, desde el registro hasta el retiro de fondos.
A medida que los operadores avanzan hacia 2026, las consecuencias de un control de pagos deficiente son cada vez más difíciles de ignorar. Un cajero que acepte depósitos rápidamente pero carezca de procedimientos sólidos de Conozca a Su Cliente (KYC), elaboración de perfiles de riesgo, seguridad en los pagos y supervisión de transacciones se verá sometido a presión cuando aumenten los niveles de fraude o cuando un organismo regulador solicite pruebas. En ese contexto, los pagos deben pasar por un modelo de control que identifique el riesgo de forma temprana, al tiempo que permite que la actividad legítima de los usuarios continúe sin retrasos innecesarios.
Los métodos de fraude también evolucionan más rápido de lo que muchos sistemas de pago están diseñados para gestionar. El Consejo Europeo de Pagos ha señalado una presión creciente en torno a los instrumentos de pago y los pagos instantáneos, mientras que los informes sobre fraude de identidad muestran que el fraude con deepfakes y las identidades sintéticas son cada vez más convincentes y fáciles de replicar a gran escala.
Esta tendencia convierte la supervisión basada en la inteligencia artificial, la prevención del fraude y la detección de actividades sospechosas en una necesidad operativa diaria, más que en una revisión periódica. En este contexto, los operadores necesitan controles que puedan actualizarse a medida que surgen nuevos patrones de abuso, de modo que el sistema de pagos pueda responder antes de que alcancen una escala significativa.
La mejor defensa comienza antes de que se autorice el primer depósito. Soft2Bet utiliza la elaboración de perfiles de riesgo en el momento en que el jugador, el dispositivo, el método de pago y la jurisdicción se cruzan por primera vez. Los procedimientos KYC, la biometría conductual, la puntuación de riesgo en tiempo real, el cumplimiento de los requisitos de geolocalización y la supervisión de las transacciones ayudan a determinar si el jugador debe seguir una vía simplificada, someterse a controles más exhaustivos o ser bloqueado por completo. En ese momento, la seguridad de los pagos se convierte en una cuestión tanto comercial como de protección, ya que una primera decisión acertada facilita la gestión de todas las etapas posteriores.
Esa evaluación inicial es importante porque los distintos métodos de pago conllevan diferentes niveles de exposición. Una transferencia bancaria verificada desde un dispositivo conocido no conlleva el mismo riesgo que un primer depósito mediante monedero electrónico desde un dispositivo nuevo con una discrepancia de ubicación y cambios bruscos en el juego.
Soft2Bet utiliza la elaboración de perfiles de riesgo y la supervisión basada en IA para establecer controles preventivos en ese momento. Los procedimientos KYC se vuelven más precisos cuando se activan en función de pruebas en lugar de por la presión de la cola, y la prevención del fraude resulta más eficaz cuando filtra la actividad sospechosa antes de que derive en un abuso del sistema de pagos o de las bonificaciones.
El mismo principio se aplica tras la incorporación, una vez que la cuenta empieza a generar señales de comportamiento reales. El riesgo no es fijo en el momento del registro, por lo que Soft2Bet vincula los procedimientos de CDD y EDD, la puntuación de riesgo en tiempo real y la supervisión de transacciones al comportamiento continuo de la cuenta. A medida que aumenta el riesgo de la pasarela de pago, el sistema puede responder en consecuencia, ya sea solicitando pruebas adicionales o, cuando sea necesario, remitiendo el caso a revisión.
Si el perfil de un jugador se mantiene coherente, la seguridad de los pagos puede seguir siendo proporcionada. Es también en esta fase cuando puede ser necesario incorporar al proceso la verificación del origen de la riqueza, especialmente cuando los patrones de transacción o el comportamiento de la cuenta ya no se ajustan al perfil anterior.
El abuso de los sistemas de pago suele ser gradual, más que repentino. Lo más habitual es que se manifieste como un patrón de pequeñas señales de alerta, entre las que se incluyen el uso compartido de dispositivos, cambios repetidos en el método de pago, una baja interacción combinada con depósitos rápidos o un comportamiento de retirada de fondos que no se ajusta a la actividad previa del jugador.
La solución de Soft2Bet ofrece la posibilidad de utilizar biometría conductual, inteligencia multiplataforma y señales de transacciones para identificar esas primeras señales de alerta antes de que se conviertan en patrones de abuso más generalizados. Así es como el abuso de bonificaciones deja de considerarse una simple 'fuga promocional' y empieza a tratarse como parte del abuso del sistema de pagos y la prevención del fraude.
Los equipos antifraude se enfrentan ahora tanto a ataques automatizados como a abusos organizados, lo que dificulta la gestión de las defensas de pago en tiempo real. Tienen que lidiar con el aprendizaje automático adversario, las identidades sintéticas, el fraude deepfake y la actividad de botnets diseñada para sondear los sistemas de pago y poner al descubierto controles débiles o mal secuenciados.
Soft2Bet aborda esa presión con una supervisión basada en la inteligencia artificial y controles reentrenables que pueden adaptarse a medida que cambian esas tácticas. El abuso de los sistemas de pago se vuelve mucho más difícil de contener una vez que alcanza una cierta escala, por lo que la verdadera ventaja radica en identificar el patrón mientras aún parece insignificante. En esa etapa, la elaboración de perfiles de riesgo y la prevención del fraude deben trabajar conjuntamente, en lugar de esperar a que un paso desencadene el siguiente.
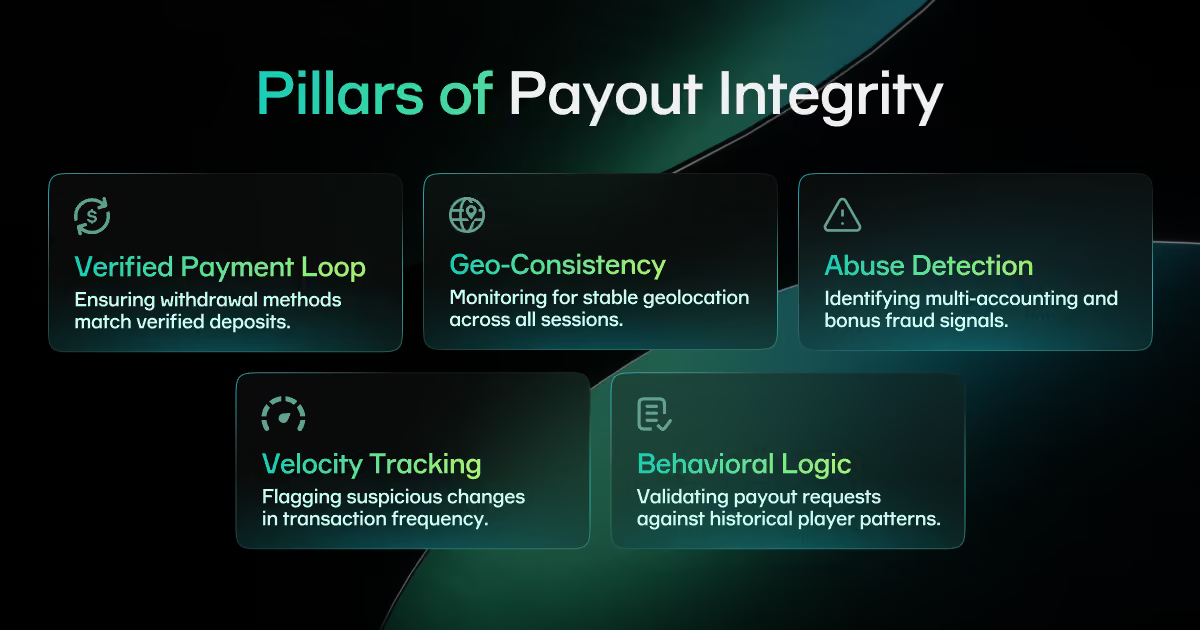
Aunque los jugadores suelen mostrarse tolerantes ante un intento fallido de depósito, una experiencia negativa con los retiros puede minar rápidamente su confianza. Por ello, Soft2Bet considera que la supervisión de los retiros es la etapa en la que la integridad de los pagos se hace visible para el jugador. El objetivo es transferir rápidamente los fondos legítimos, evitar que se autoricen retiros indebidos, verificar la legitimidad de la solicitud y garantizar que cada retiro aprobado sea fácil de justificar.
Una supervisión eficaz de los retiros depende de una visión completa de la cuenta, que incluye:
- ¿Ha utilizado el jugador el mismo método verificado tanto para los depósitos como para las retiradas?
- ¿Se cumple de forma coherente la geolocalización en toda la cuenta?
- ¿Muestra la cuenta actividad sospechosa, indicios de cuentas múltiples, abuso de bonificaciones o cambios en la frecuencia de las transacciones que aumenten el riesgo?
- ¿Siguen teniendo sentido el importe, el momento y el destino de la retirada a la luz del comportamiento previo del jugador?
Gracias a la supervisión de transacciones, la puntuación de riesgos en tiempo real y la elaboración de perfiles de riesgo que se ejecutan en segundo plano, Soft2Bet puede responder a esas preguntas a medida que surgen. Esto agiliza el proceso de retirada de fondos, protege la integridad de los pagos y permite que la prevención del fraude se centre en los casos que realmente requieren una escalación.
El control a nivel de método también es importante en este caso, ya que las tarjetas, los monederos electrónicos, las transferencias bancarias y las vías de banca abierta no conllevan el mismo riesgo ni fallan de la misma manera. Soft2Bet aplica la coordinación de pagos para que los retiros se tramiten a través del proveedor y la lógica de aprobación más adecuados. Los casos de bajo riesgo pueden pasar a un retiro aprobado más rápidamente, mientras que la supervisión de los retiros sigue siendo estricta cuando se requiere la verificación del origen de los fondos, la verificación de la identidad, las medidas contra el blanqueo de capitales (AML) o la revisión del destino.
La revisión humana sigue ocupando un lugar importante, a pesar del auge de los controles automatizados. Las retiradas de alto valor o inusuales pueden seguir necesitando una revisión manual, incluso cuando las comprobaciones previas hayan dado resultados satisfactorios, ya que el riesgo puede aumentar en las últimas fases del proceso. Soft2Bet utiliza servicios gestionados de lucha contra el fraude para ayudar a los operadores a mantener un seguimiento de las retiradas preciso y listo para auditorías, así como a mejorar la tasa de retiradas aprobadas para los jugadores de bajo riesgo. Cuando esas decisiones discrecionales están respaldadas por pruebas y se revisan adecuadamente, resulta más fácil proteger la integridad de los pagos.
Los controles específicos para cada mercado son el ámbito en el que el diseño de los pagos demuestra si puede funcionar en los principales mercados sin perder disciplina. Contar con un núcleo de control común resulta útil, pero aún así deben respetarse los métodos de pago locales, las normas de identidad, las obligaciones de información y los requisitos de protección de los jugadores. Soft2Bet se basa en ese principio, por lo que los controles específicos para cada mercado se integran junto con los pagos y el cumplimiento normativo, en lugar de tratarse como algo secundario.
En Suecia, la normativa es clara y está estrictamente estructurada. Los operadores no pueden permitir que comience el juego hasta que hayan verificado la identidad del jugador y confirmado que este no se ha autoexcluido. Los jugadores deben establecer un límite máximo de depósito, y la ley prohíbe el crédito para las apuestas. La Autoridad Sueca del Juego también señala que el sector presenta un alto riesgo de blanqueo de capitales y recomienda la identificación electrónica, incluido el BankID, para la identificación en línea.
Para Soft2Bet, esto significa que los controles específicos del mercado, los procedimientos de KYC y AML, la elaboración de perfiles de riesgo, la seguridad de los pagos y la supervisión de los retiros deben funcionar como una única cadena de control sueca, en lugar de como comprobaciones independientes. Es más fácil lograr un retiro aprobado sin incidencias cuando las decisiones iniciales sobre la identidad y la financiación son sólidas.
El marco danés utiliza una combinación diferente, pero alcanza un nivel similar. Los operadores deben poder comunicarse con ROFUS (el Registro de Jugadores Autoexcluidos), consultar el registro cuando se crea una nueva cuenta de jugador y volver a consultarlo al iniciar sesión. Las directrices para 2025 de la Autoridad Danesa del Juego también exigen una identificación electrónica (eID) o una autenticación fuerte del cliente para los depósitos, las retiradas y los cambios en los medios de pago.
La información de los jugadores debe mantenerse actualizada y, si los patrones de juego cambian de forma significativa, el operador debe actualizar sus datos. Dinamarca también deja claro que las cuentas de juego temporales no pueden utilizarse para realizar retiradas hasta que se haya verificado la identidad. Para Soft2Bet, esto significa que los controles específicos del mercado, las comprobaciones KYC, la seguridad de los pagos y la supervisión de las retiradas deben permanecer integrados a lo largo de todo el ciclo de vida de la cuenta.
El modelo regulador rumano hace mayor hincapié en la trazabilidad. Según la legislación vigente, el sistema central de TIC (Tecnologías de la Información y la Comunicación) debe registrar automáticamente todas las transacciones en tiempo real en un servidor de copia de seguridad a disposición de la ONJN (Oficiul Național pentru Jocuri de Noroc, la Oficina Nacional Rumana de Juegos de Azar) y presentar informes resumidos periódicos. Esto deja a los operadores menos margen para datos fragmentados, conciliaciones deficientes o trazas de decisión poco claras.
Soft2Bet aborda esta cuestión con controles específicos para el mercado que garantizan la visibilidad de la supervisión de las transacciones, la seguridad de los pagos, el control de los retiros y la integridad de los pagos, tanto a nivel del sistema como de las cuentas. Se trata de una respuesta práctica a un mercado en el que la presentación de informes locales y la preparación para las auditorías son fundamentales en el día a día, con controles diseñados para respaldar el escrutinio regulatorio continuo.
Ontario hace hincapié en una combinación diferente de controles de pago y de jugadores. Las normas de la AGCO exigen a los operadores que detecten y supervisen continuamente la ubicación de los jugadores y bloqueen los intentos de juego no verificados. Esas mismas normas imponen límites estrictos a la publicidad pública de incentivos, bonificaciones y créditos relacionados con el juego, al tiempo que exigen mecanismos para supervisar los perfiles de riesgo y los comportamientos de los jugadores.
Dentro de ese marco, los controles específicos del mercado de Ontario deben vincular el cumplimiento de la geolocalización, los procedimientos de KYC, el control del abuso de bonificaciones y la supervisión de los retiros antes de que se transfiera el dinero. Soft2Bet utiliza esa lógica local para mantener clara la experiencia del jugador, al tiempo que garantiza que las normas de pago locales y los requisitos de protección de los jugadores estén integrados desde el principio.
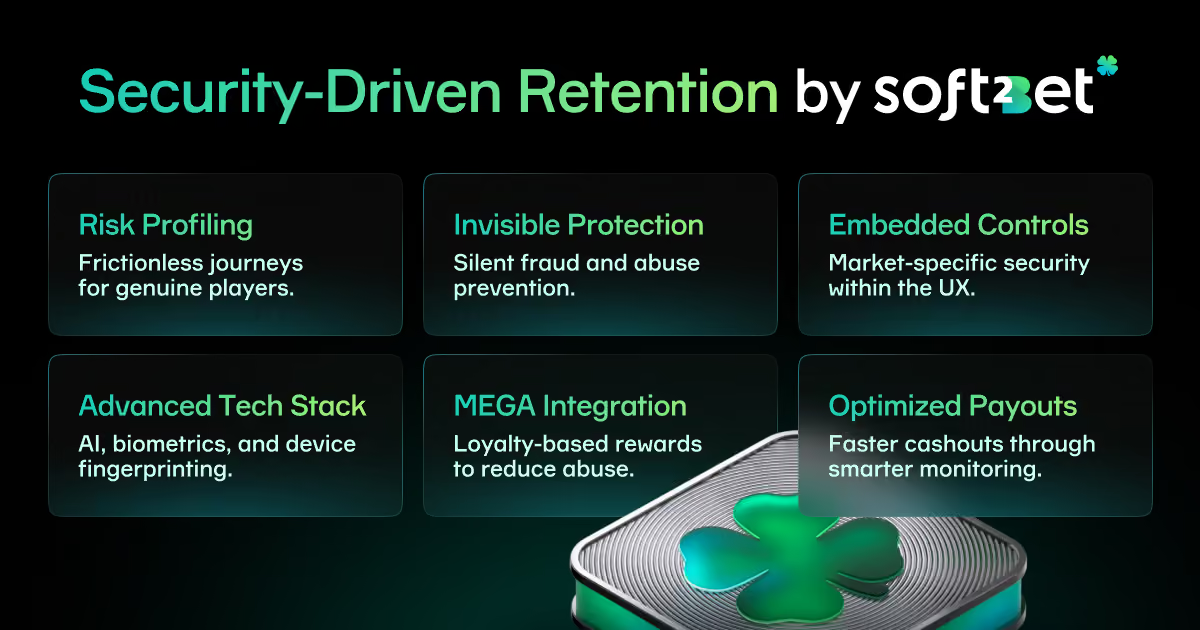
La seguridad solo resulta pesada cuando está mal implantada e interrumpe la experiencia del jugador. Soft2Bet utiliza perfiles de riesgo para aplicar controles allí donde los datos lo justifiquen y para evitar que los jugadores genuinos sufran retrasos innecesarios. Esto es importante porque la seguridad en los pagos influye en la retención más de lo que muchos operadores esperan.
Un cajero localizado, mensajes de estado claros, métodos familiares y retiradas fiables refuerzan la confianza del cliente, pero esas ventajas solo se mantienen si el abuso de los bonos y del sistema de pagos se gestiona discretamente entre bastidores. Por eso Soft2Bet integra controles específicos para cada mercado en el diseño del producto y la experiencia del cliente, de modo que funcionen como parte del mismo sistema.
MEGA (Aplicación de Ingeniería Motivacional para Juegos) respalda el aspecto comercial de ese trabajo. El propio material reciente de Soft2Bet presenta a MEGA como un motor de retención basado en el progreso y el valor a largo plazo, en lugar de la extracción a corto plazo. Esto también refuerza la seguridad, ya que las recompensas vinculadas a patrones de participación más claros dan a los operadores menos motivos para sobreexponer el cajero a mecanismos de incentivo poco precisos que invitan al abuso de los bonos.
Mediante el uso por parte de la plataforma de servicios gestionados contra el fraude, la coordinación de pagos, la identificación de dispositivos, la biometría conductual, la supervisión basada en la inteligencia artificial y el seguimiento de transacciones, Soft2Bet ayuda a los operadores a mantener una sólida prevención del fraude, al tiempo que avanza hacia una mejor experiencia en la aprobación de retiradas para los jugadores legítimos.
Los sistemas de pago capaces de adaptar rápidamente su lógica estarán mejor preparados para afrontar la próxima fase de cambios normativos y riesgos de fraude. La coordinación de los pagos desempeña un papel clave en este sentido, ya que la forma en que se canalizan y gestionan las transacciones afecta directamente a las tasas de aceptación de pagos, los costes operativos, la velocidad de las transacciones y la exposición al riesgo.
Lo mismo ocurre con la supervisión basada en la inteligencia artificial y el aprendizaje automático adversarial. Los atacantes están aprendiendo a sondear los sistemas de pago, desde la incorporación hasta la retirada de fondos, de forma más rápida y económica, por lo que la prevención del fraude debe adaptarse al mismo ritmo.
El panorama general de los pagos en Europa respalda la misma conclusión, ya que los cambios normativos siguen redefiniendo la forma en que los operadores deben gestionar la supervisión de los pagos. Las propuestas de la Comisión Europea relativas a la PSD3 (Tercera Directiva sobre Servicios de Pago) y al PSR (Reglamento sobre Servicios de Pago) siguen formando parte de un proceso legislativo en curso. Una nota sobre el estado de la cuestión del Consejo de la Unión Europea, de febrero de 2026, muestra que a finales de 2025 se alcanzó un acuerdo provisional, aunque la aplicación definitiva sigue pendiente.
Por lo tanto, los operadores deben prepararse para una gobernanza de los pagos más estricta sin dar por sentado que todas las normas definitivas ya están en vigor. En la práctica, eso significa mantener listos para el cambio la elaboración de perfiles de riesgo, los procedimientos de KYC, la gestión de actividades sospechosas y los controles específicos del mercado. El enfoque de Soft2Bet se adapta a esa necesidad, combinando la seguridad de los pagos y el cumplimiento normativo dentro de una arquitectura flexible que puede ajustarse a medida que surgen nuevas normas.
Un control sostenido de los pagos tiene claros efectos comerciales en toda la plataforma. Un menor número de abusos en el sistema de pagos reduce el gasto innecesario en marketing, mientras que unos controles más estrictos sobre el abuso de bonificaciones permiten que los presupuestos promocionales rindan según lo previsto. La supervisión precisa de los retiros también ayuda a que los retiros legítimos se tramiten sin problemas, mientras que una seguridad de pago fiable respalda la integridad de los pagos y anima a los jugadores a permanecer en la plataforma.
En ese contexto, Soft2Bet aúna los pagos, la gestión de riesgos y la localización en una única estructura operativa que refuerza la prevención del fraude, al tiempo que mantiene los estándares de control alineados en todos los mercados.
¿Qué es la evaluación del perfil de riesgo de los métodos de pago?
La evaluación del perfil de riesgo de los métodos de pago es el proceso de evaluar conjuntamente al jugador, el método de pago, el dispositivo y la jurisdicción antes de que se transfieran los fondos. Los operadores utilizan procedimientos de Conozca a Su Cliente (KYC), puntuación de riesgo en tiempo real, supervisión de transacciones y controles de seguridad de los pagos para determinar si una cuenta debe seguir una vía simplificada, someterse a controles más exhaustivos o ser bloqueada. Esto permite a los operadores aplicar restricciones allí donde el riesgo es real, en lugar de donde la cola sea más larga.
¿Cómo pueden los operadores evitar el uso indebido de bonificaciones antes de que se convierta en un abuso del sistema de pagos?
Los operadores deben identificar las conductas abusivas en una fase temprana, antes de que el uso indebido de bonificaciones se extienda a varias cuentas o métodos de pago. El uso indebido de bonificaciones suele convertirse en un abuso del sistema de pagos cuando una misma cuenta o un grupo de cuentas comienza a alternar entre distintos métodos de pago, muestra actividad sospechosa en torno a las retiradas de fondos o reutiliza identidades y dispositivos. La supervisión basada en inteligencia artificial, junto con los servicios gestionados de lucha contra el fraude, ayuda a los equipos a detectar esas señales antes, lo que permite una contención más rápida y menos costosa.
¿Por qué es tan importante el control de los retiros para la tasa de aprobación de los mismos?
El control de los retiros influye directamente en que un retiro se perciba como seguro y justo. Cuando se vincula al historial verificado de la cuenta del jugador y a las señales de riesgo, se pueden aprobar rápidamente más retiros de bajo riesgo, mientras que los casos de mayor riesgo siguen siendo objeto de una revisión adecuada. Ese equilibrio protege la integridad de los pagos sin que el servicio de caja dé la sensación de ser lento.
¿Por qué son tan importantes los controles específicos de cada mercado?
Cada mercado ejerce presión sobre una parte diferente del proceso de pago y cumplimiento normativo. Los controles específicos de cada mercado garantizan la coherencia entre los pagos, la supervisión de riesgos, las comprobaciones de identidad y los requisitos normativos locales, de modo que los operadores puedan cumplir con esas exigencias sin interrumpir la experiencia del jugador.
¿Cómo ayudan los servicios gestionados de lucha contra el fraude a detectar actividades sospechosas?
Los servicios gestionados de lucha contra el fraude ayudan a los operadores a distinguir los casos límite habituales de las actividades realmente sospechosas. Facilitan una revisión más coherente y proporcionan pruebas más claras, de modo que los equipos puedan tomar mejores decisiones en relación con las retiradas de fondos y el riesgo de las cuentas. Esto refuerza la prevención del fraude y ayuda a detener los patrones abusivos antes de que se liberen los fondos.
¿Cómo deben prepararse los operadores frente al aprendizaje automático adversarial?
La preparación parte de la premisa de que el aprendizaje automático adversarial seguirá poniendo a prueba los procesos de alta, las comprobaciones de pago y las retiradas de fondos. Los conjuntos de reglas estáticos no pueden seguir el ritmo en ese entorno, ya que los atacantes adaptan constantemente sus métodos. Una defensa eficaz depende de sistemas de supervisión capaces de detectar los abusos coordinados en cuanto surgen, especialmente cuando se trata de fraudes con deepfakes o identidades sintéticas.